

Từng mất gần 31 tỷ đồng, người đàn ông tuổi 49 mới hiểu: Có tiền chưa chắc đã an toàn, giữ được tiền mới khó
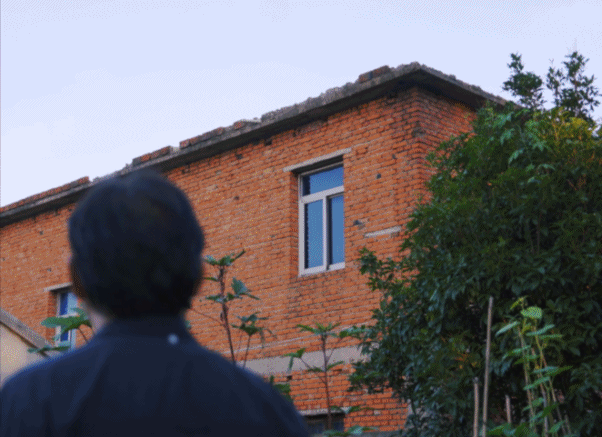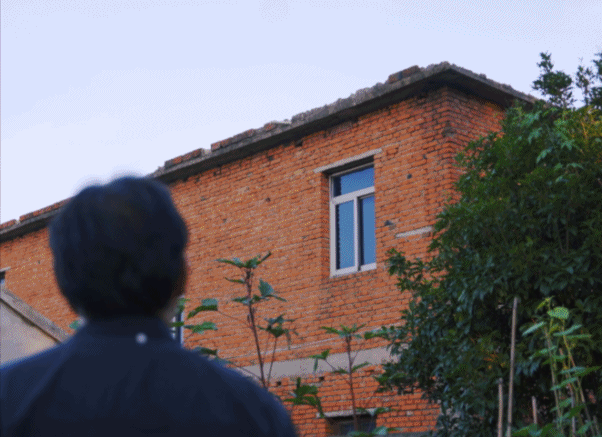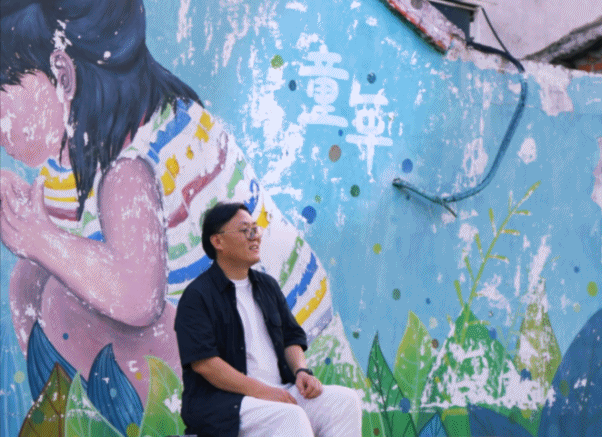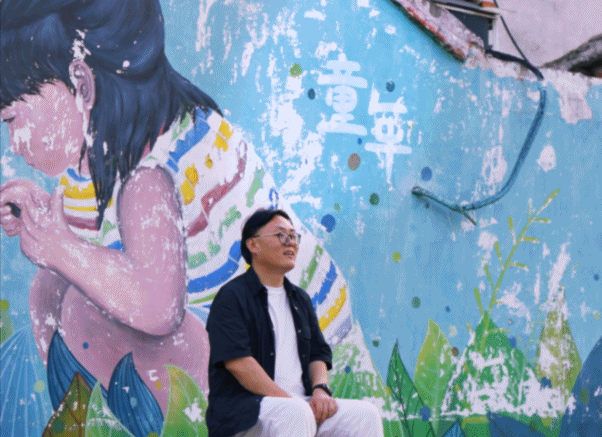
Từng phải vay bạn chưa đến 2 triệu đồng để bắt đầu cuộc sống xa quê, sau đó kiếm được nhiều tiền nhờ nghề thiết kế nhưng cũng có lúc thua lỗ gần 31 tỷ đồng, Cao Wei mất gần 30 năm để hiểu rằng tài chính vững vàng không nằm ở việc một người từng kiếm được bao nhiêu, mà ở việc họ còn giữ được gì và đã chuẩn bị ra sao cho nửa sau cuộc đời.
Ở tuổi 49, khi nhiều người vẫn đang đặt mục tiêu kiếm thêm tiền, mua nhà lớn hơn hoặc tiếp tục mở rộng công việc kinh doanh, Cao Wei lại bắt đầu nghĩ tới một câu hỏi khác: Nếu một ngày không còn muốn làm việc với cường độ cao như hiện tại, ông sẽ sống ở đâu và cần bao nhiêu tiền để duy trì cuộc sống mình mong muốn?
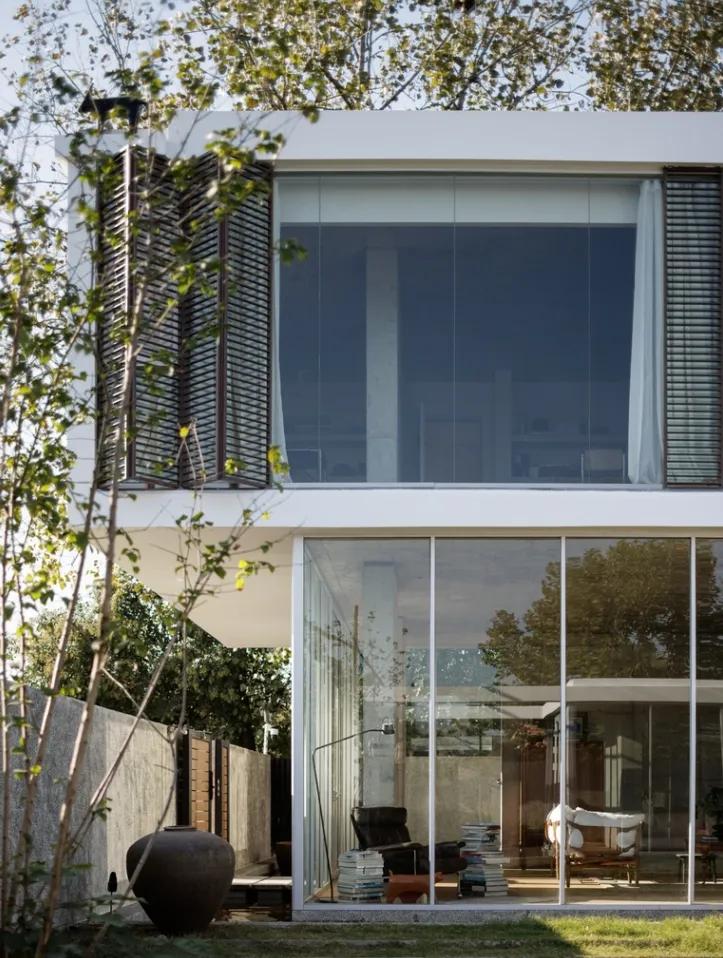
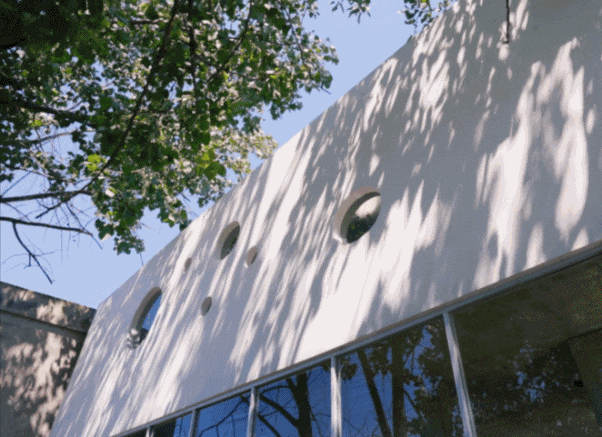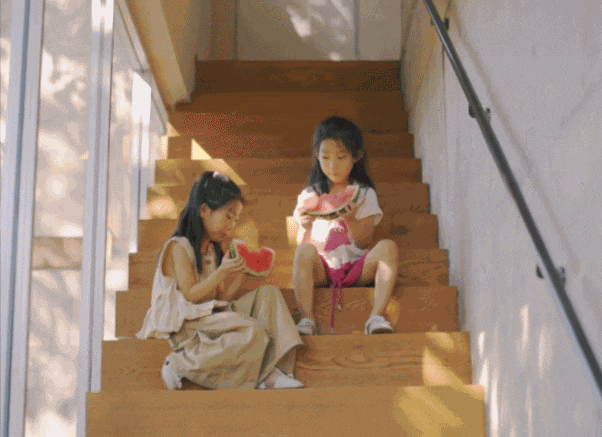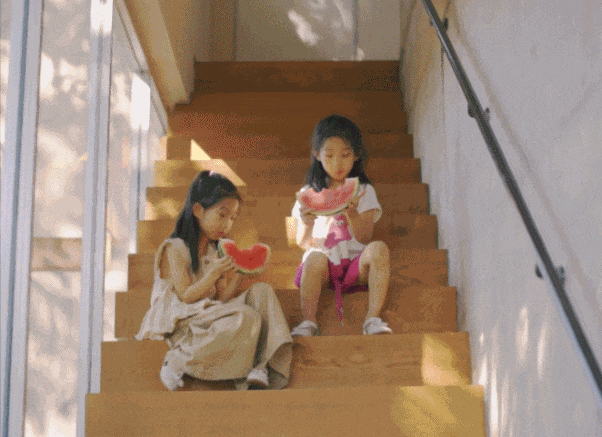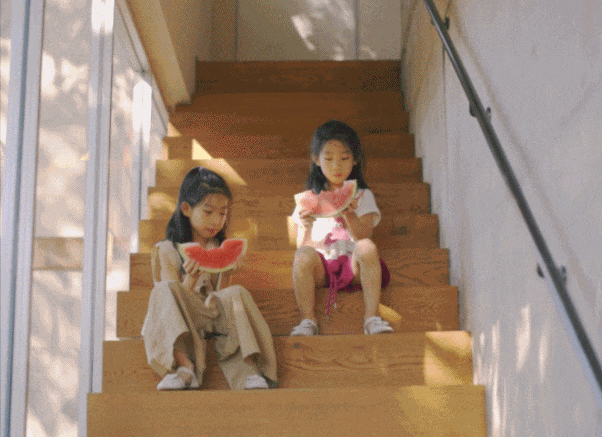
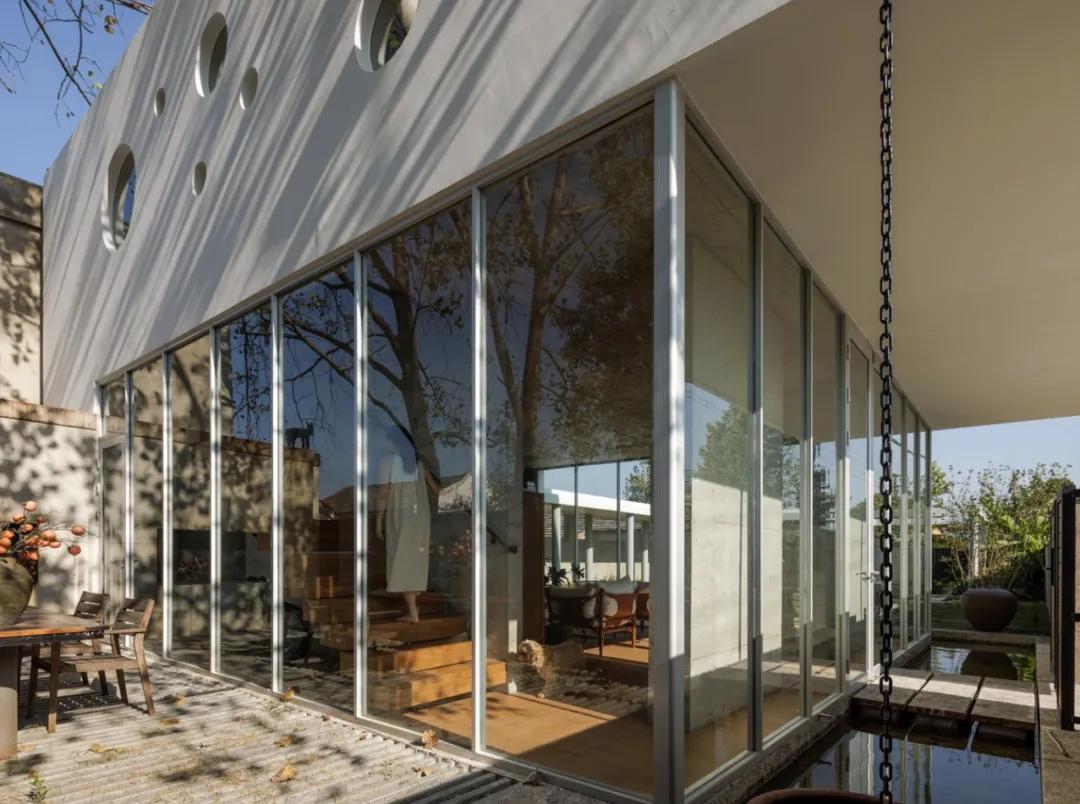
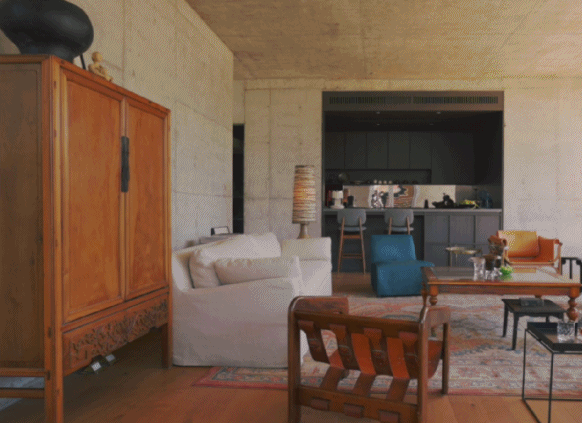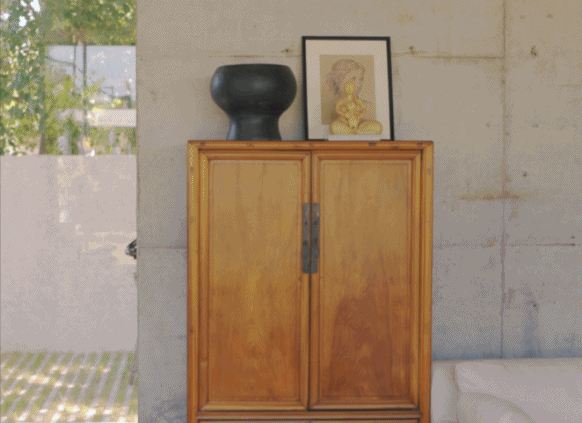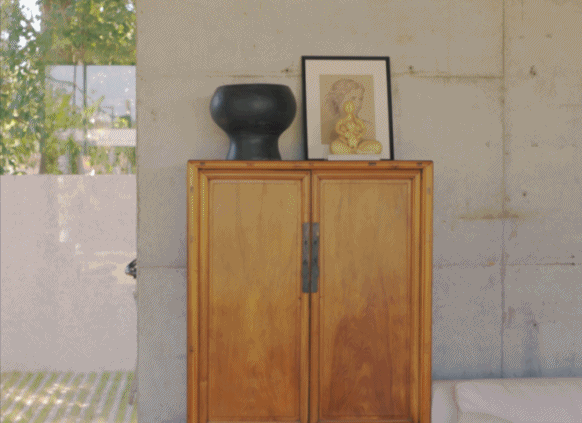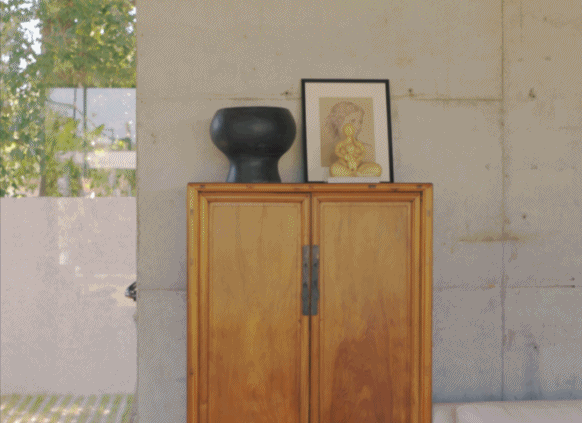
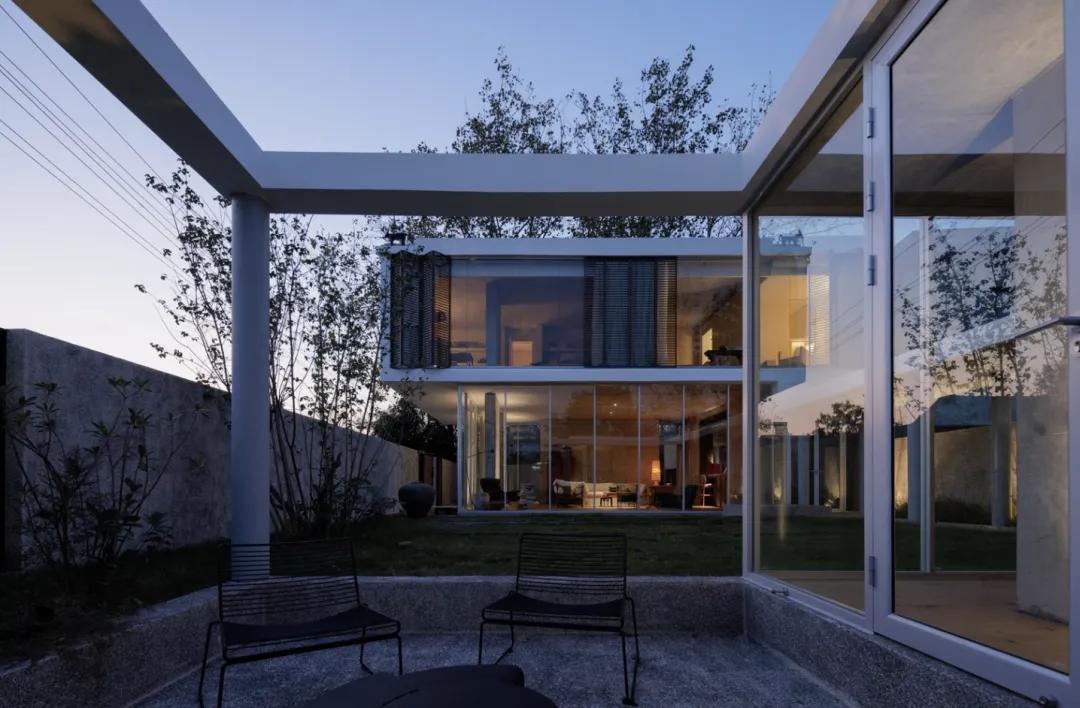
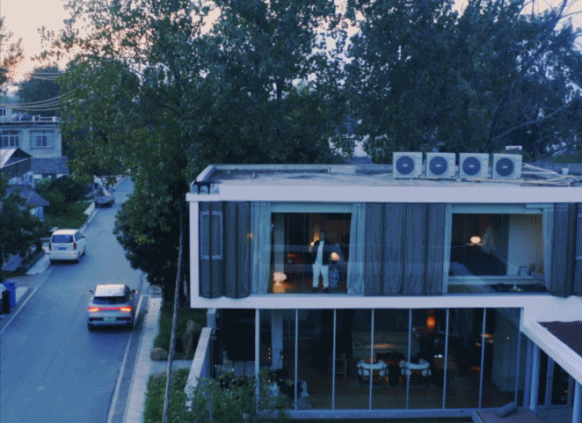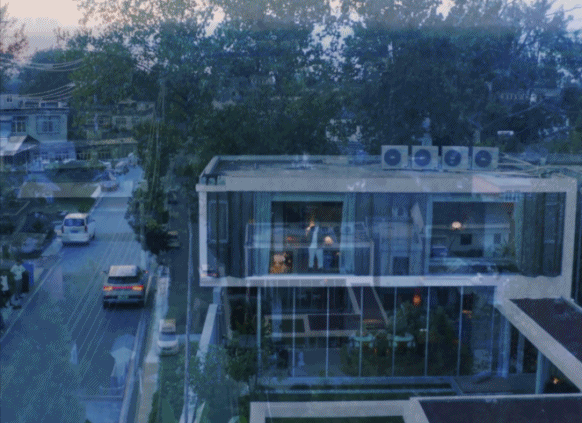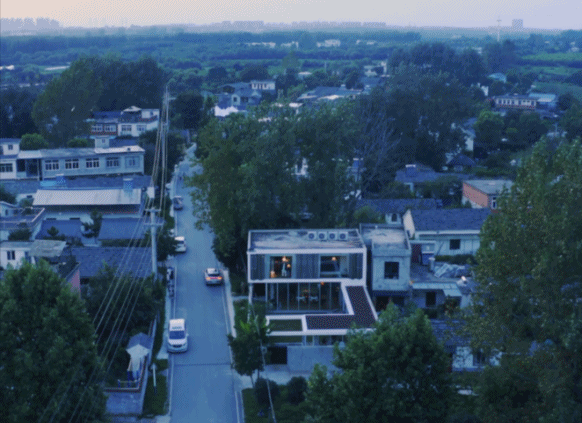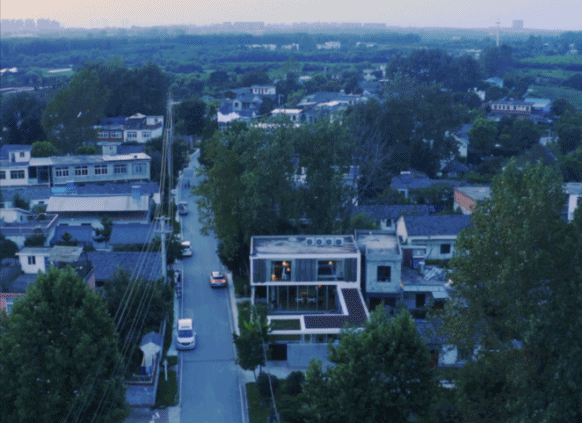
Câu trả lời của ông là một căn nhà ở vùng nông thôn gần Hợp Phì, nơi có thể trở thành chỗ nghỉ cuối tuần ở hiện tại và là nơi dưỡng già trong tương lai.
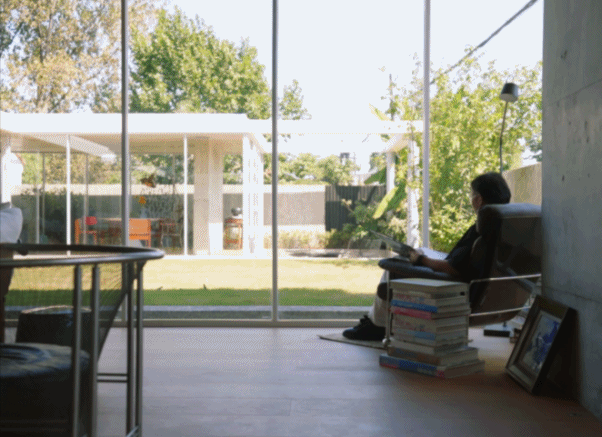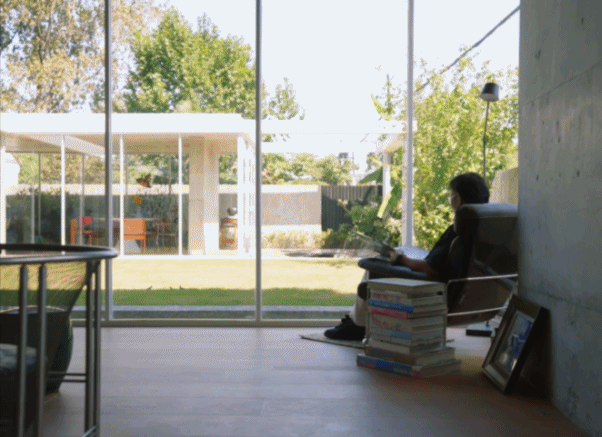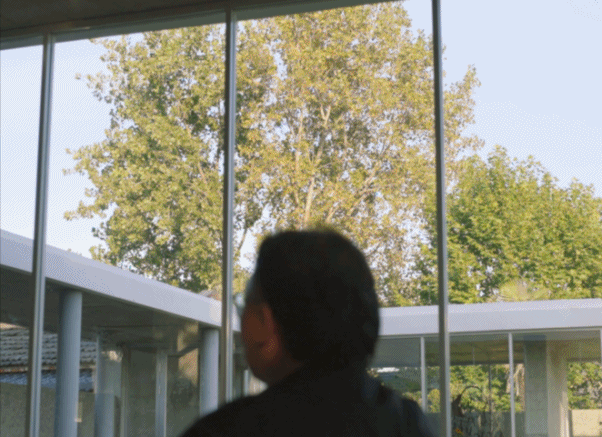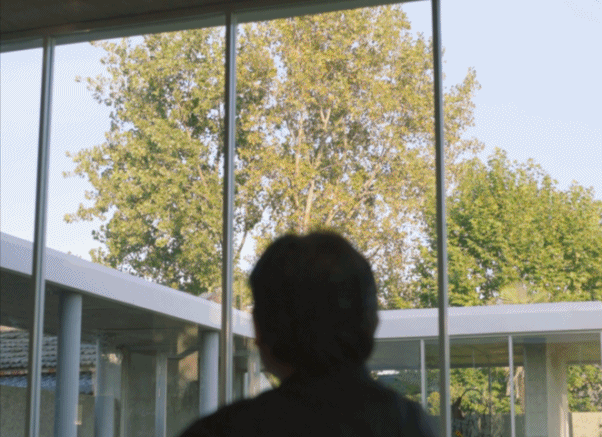
Năm 2019, Cao Wei thuê một mảnh đất tại làng Cuigang trong thời hạn 20 năm. Tiền thuê đất khoảng 10.000 NDT mỗi năm, tương đương gần 39 triệu đồng theo tỷ giá tham khảo hiện nay. Ông dành ba năm để xây dựng căn nhà rộng khoảng 220m², với tổng chi phí khoảng 1,6 triệu NDT, tương đương hơn 6 tỷ đồng.
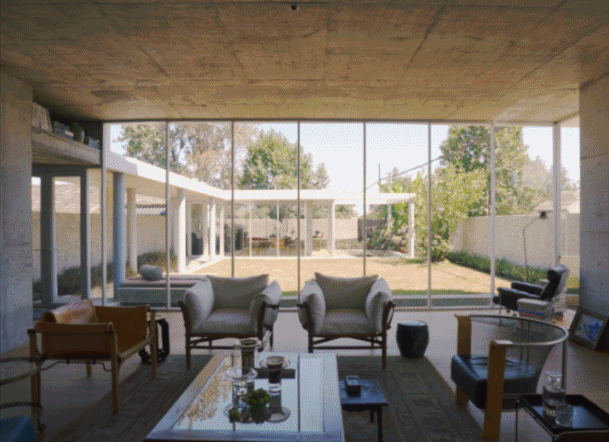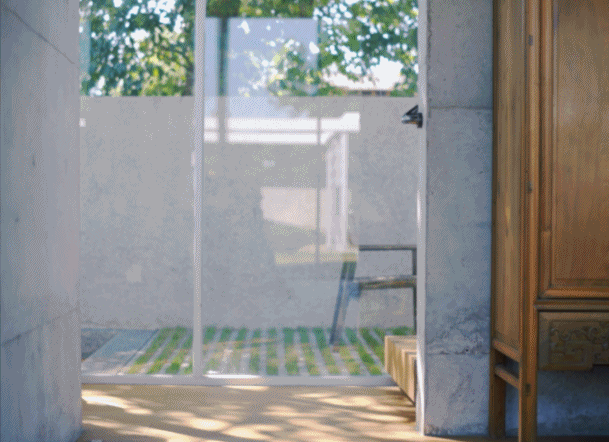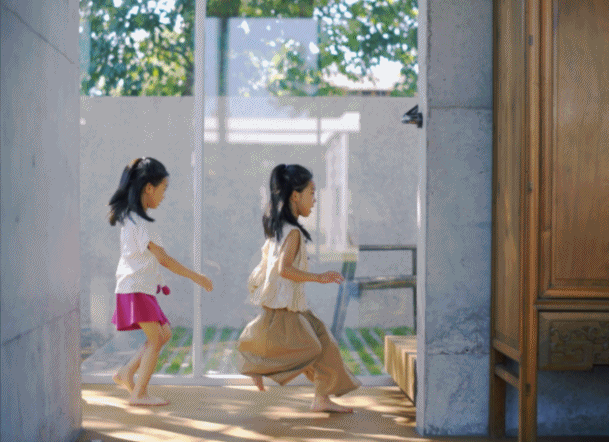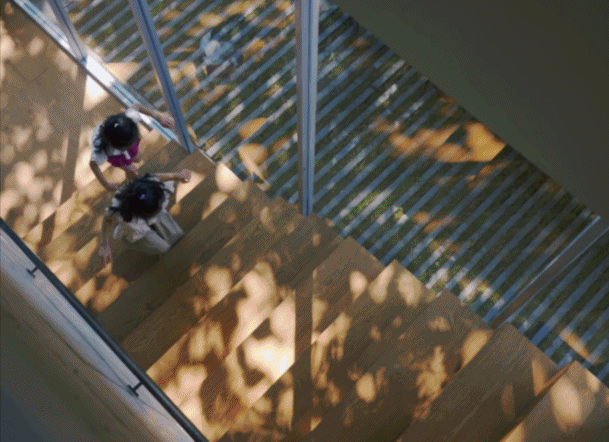
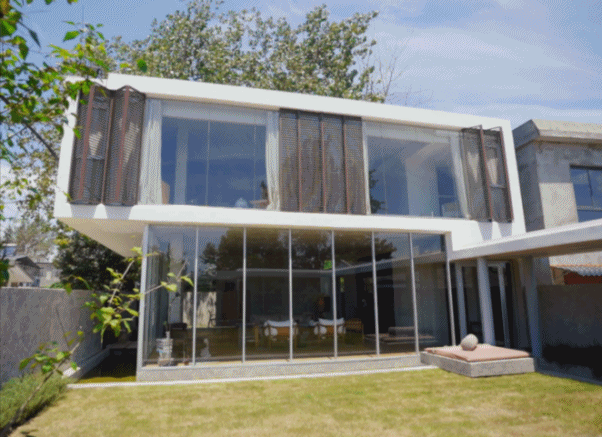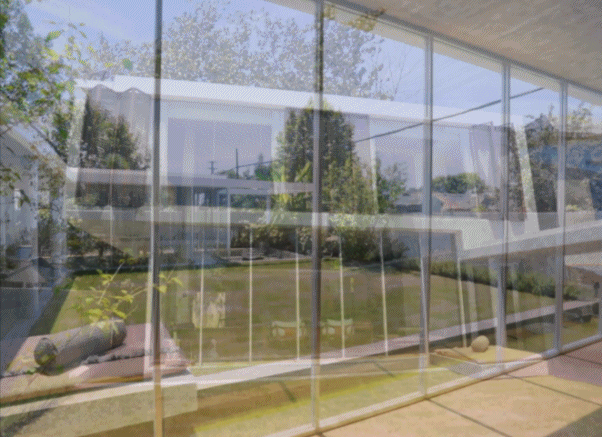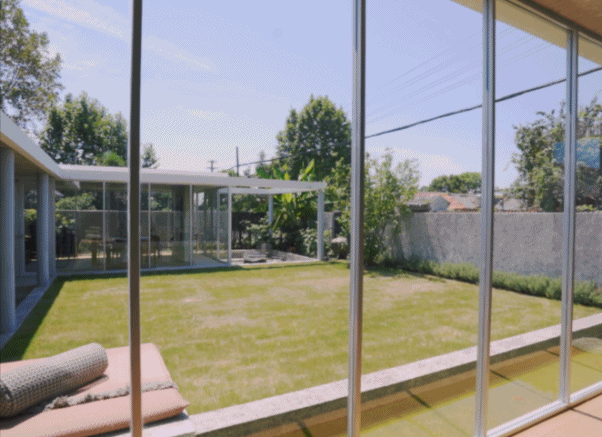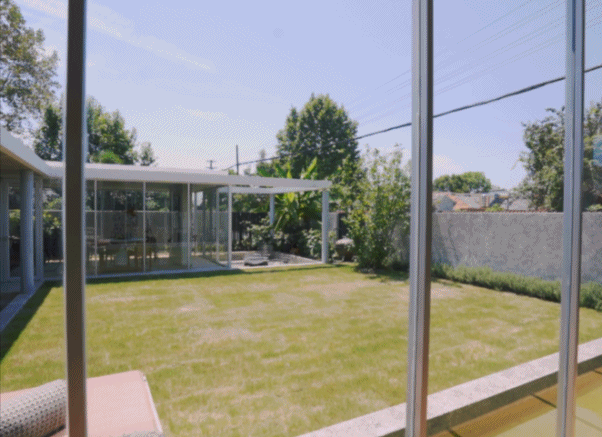
Nhìn vào căn nhà, nhiều bạn bè từng cho rằng Cao Wei hẳn phải là người rất giàu. Tuy nhiên, chính ông lại cho rằng câu chuyện phía sau căn nhà này không phải hành trình làm giàu đơn thuần, mà là kết quả của gần 30 năm kiếm tiền, mất tiền, trả nợ và thay đổi quan niệm sống.
Từ khoản vay chưa đến 2 triệu đồng đến cú thua lỗ gần 31 tỷ
Cao Wei xuất thân từ một vùng nông thôn ở phía bắc Giang Tô. Khi bắt đầu lập nghiệp xa quê, ông từng phải vay bạn 500 NDT, quy đổi hiện nay chỉ khoảng 2 triệu đồng. Đó gần như là toàn bộ “vốn liếng” ban đầu của ông.
Những năm sau đó, ngành thiết kế và xây dựng phát triển mạnh. Cao Wei kể rằng công việc từng rất thuận lợi, khách hàng liên tục tìm đến và nghề thiết kế giúp ông kiếm được khoản tiền đáng kể. Sau khi tích lũy được kinh nghiệm và vốn, ông quyết định kinh doanh riêng.
Nhưng cũng chính quyết định ấy khiến tình hình tài chính đảo chiều.
Có thời điểm Cao Wei thua lỗ tới 8 triệu NDT, tương đương gần 31 tỷ đồng. Ông phải dồn gần như toàn bộ sức lực vào việc trả nợ, thường xuyên làm thêm giờ và thức trắng đêm. Đây là giai đoạn ông mô tả là lúc bản thân gần như chạm đáy.
Với một người từng có thu nhập tốt, cú thua lỗ lớn cho thấy một thực tế khá rõ: kiếm được nhiều tiền và giữ được tiền là hai khả năng hoàn toàn khác nhau.
Một người có thể mất 10-20 năm gây dựng tài sản nhưng chỉ cần một quyết định đầu tư hoặc kinh doanh quá rủi ro, thành quả tích lũy có thể bị thu hẹp rất nhanh. Khi đó, mức thu nhập từng đạt được không còn quan trọng bằng khả năng kiểm soát dòng tiền, nợ và mức sống.
Cao Wei cho biết chính giai đoạn khó khăn ấy khiến ông nhìn tiền bạc khác đi. Sau khi từng đứng ở cả hai phía - kiếm được nhiều và mất rất nhiều - ông bắt đầu giảm kỳ vọng vào việc phải liên tục mở rộng quy mô cuộc sống.
Sau tuổi 40, điều đáng sợ không phải kiếm ít đi mà là gánh nặng tài chính vẫn quá lớn
Ở tuổi trung niên, khả năng tạo thu nhập của nhiều người vẫn tốt, nhưng thời gian để sửa chữa một quyết định tài chính sai lại không còn dài như ở tuổi 20 hay 30.
Nếu một người 30 tuổi vay khoản tiền lớn, họ có thể còn vài chục năm lao động để trả nợ. Nhưng bước sang tuổi 45-50, mỗi khoản nợ dài hạn đều cần được tính toán kỹ hơn, bởi quãng thời gian trước khi nghỉ hưu đang ngắn lại.
Đây cũng là lý do câu chuyện của Cao Wei đáng chú ý ở góc độ tài chính cá nhân.
Sau cú thua lỗ lớn, ông không lựa chọn tiếp tục lao vào một vòng kinh doanh mới để cố lấy lại những gì đã mất bằng mọi giá. Thay vào đó, ông dần điều chỉnh mục tiêu sang việc xây dựng một cuộc sống có chi phí dễ kiểm soát hơn trong tương lai.
Căn nhà ở nông thôn chính là một phần trong kế hoạch đó.
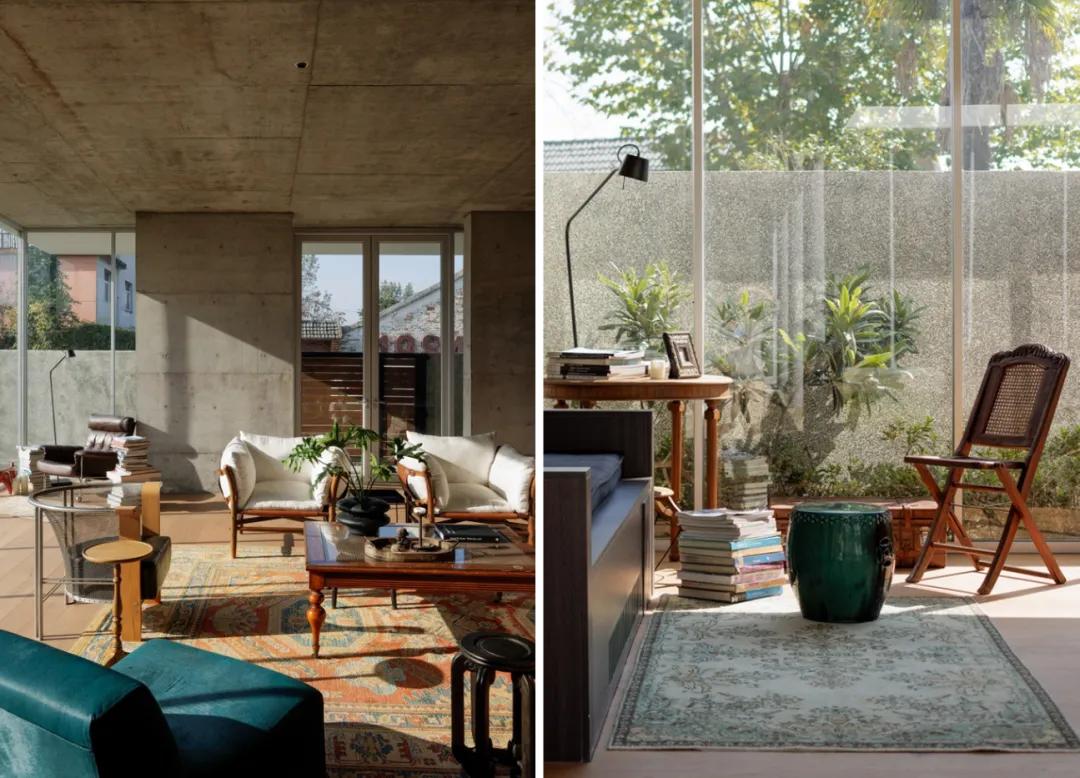
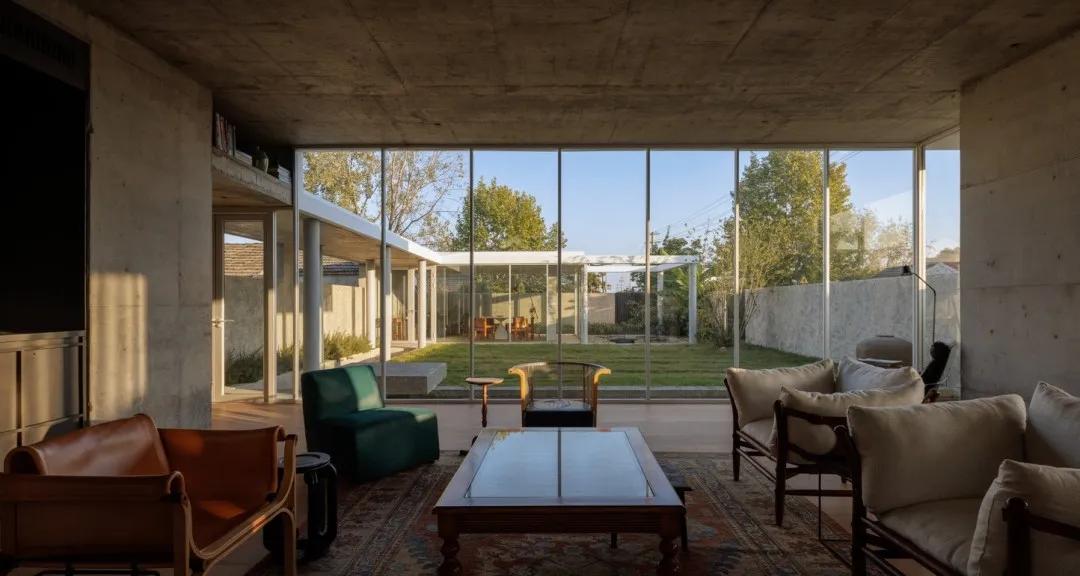
Nơi này chỉ cách thành phố khoảng nửa giờ lái xe, đủ gần để ông duy trì công việc và các mối quan hệ hiện tại nhưng vẫn có thể tách khỏi nhịp sống đô thị. Hiện tại, Cao Wei sử dụng căn nhà vào cuối tuần. Về lâu dài, ông muốn đây trở thành nơi sinh sống sau khi nghỉ hưu.
Nói cách khác, ông không chờ đến khi thu nhập giảm mới bắt đầu tính xem tuổi già sẽ sống thế nào.
Đó là điểm rất đáng lưu ý.
Kế hoạch nghỉ hưu không nên bắt đầu ở tuổi 60. Với nhiều người, giai đoạn 40–50 tuổi mới là thời điểm quan trọng nhất để xử lý ba vấn đề: giảm nợ, tích lũy tài sản có thanh khoản và xác định mức chi phí sống sau khi không còn thu nhập như trước.
Căn nhà hơn 6 tỷ đồng có thực sự là “bảo hiểm hưu trí”?
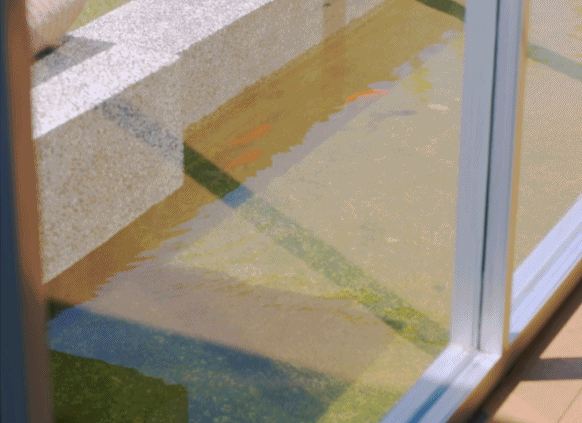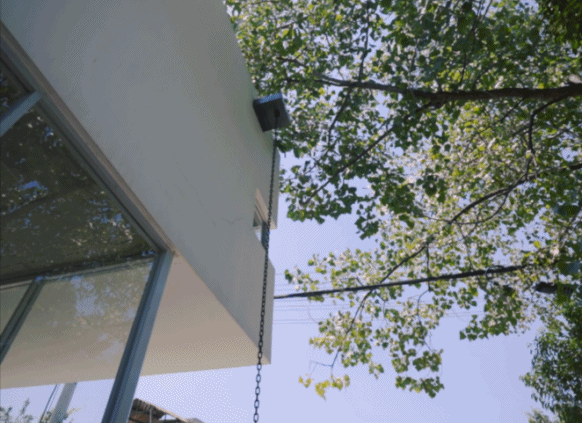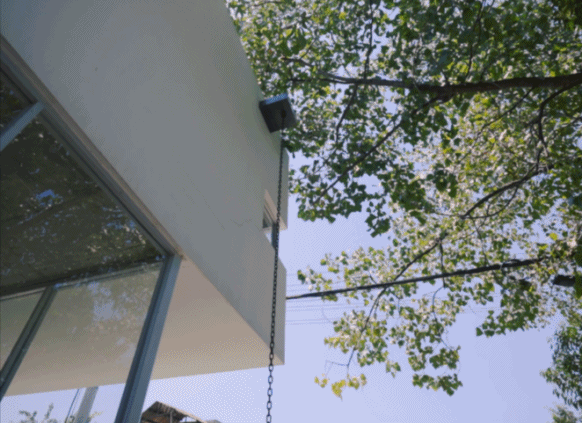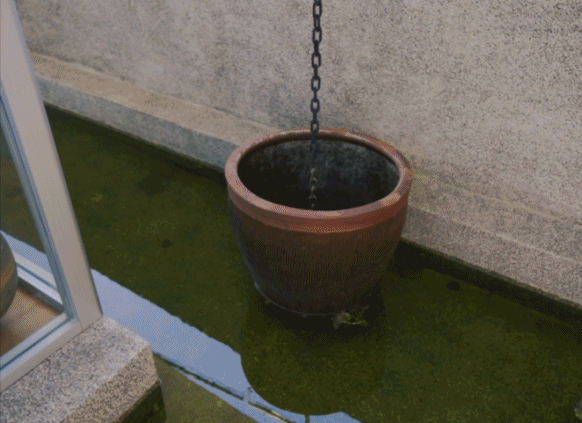
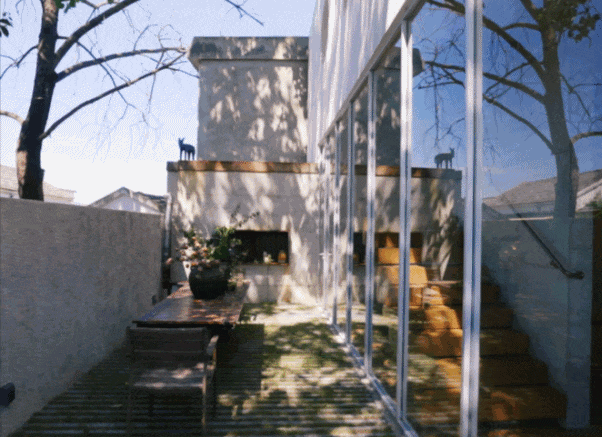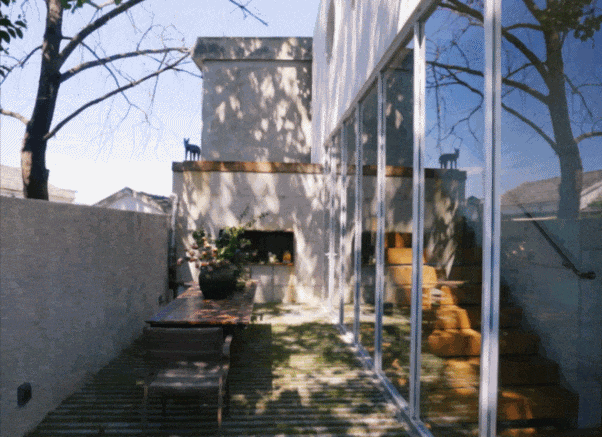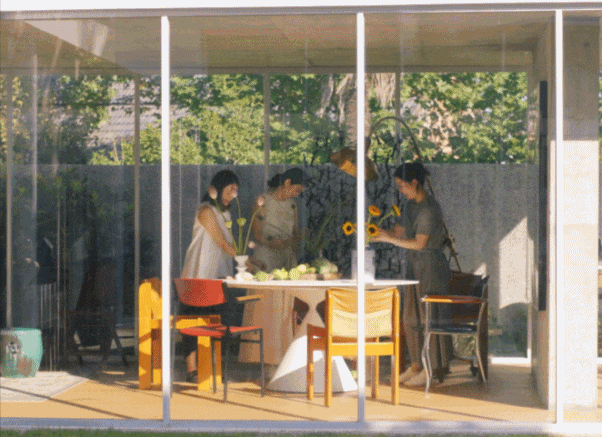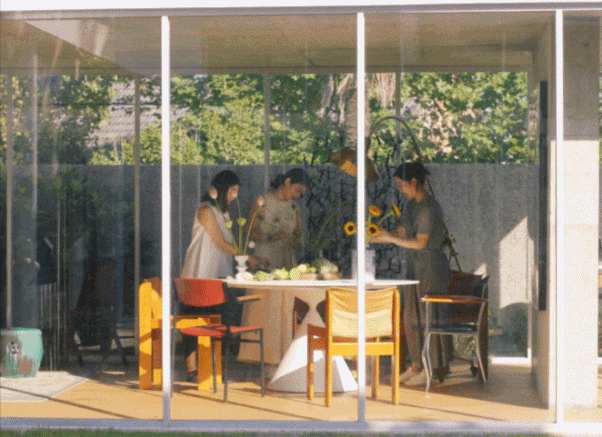
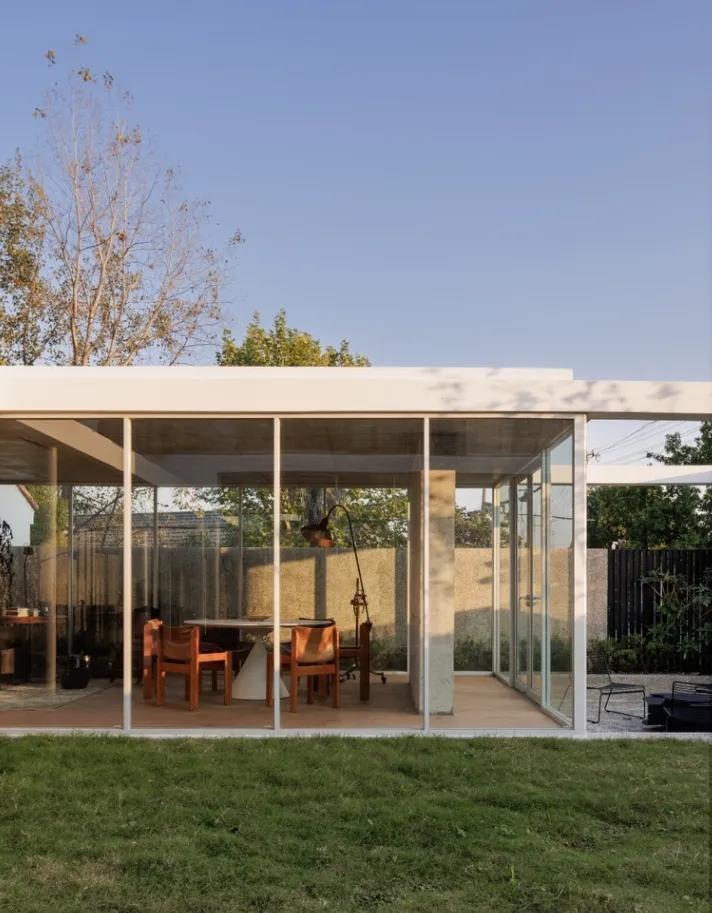
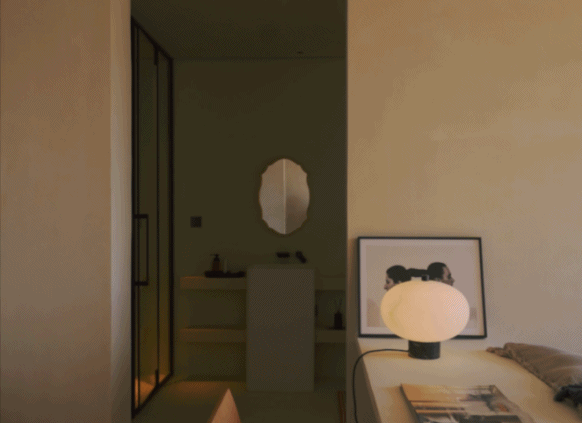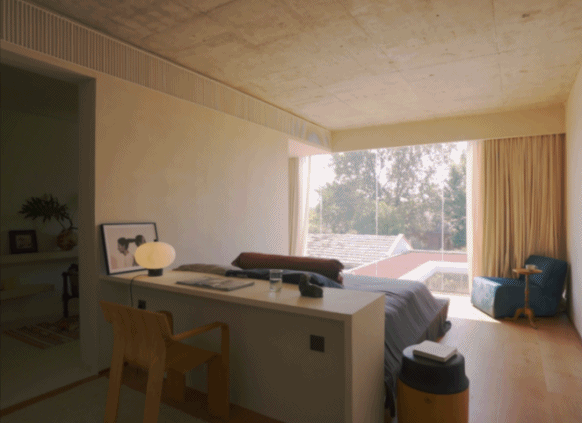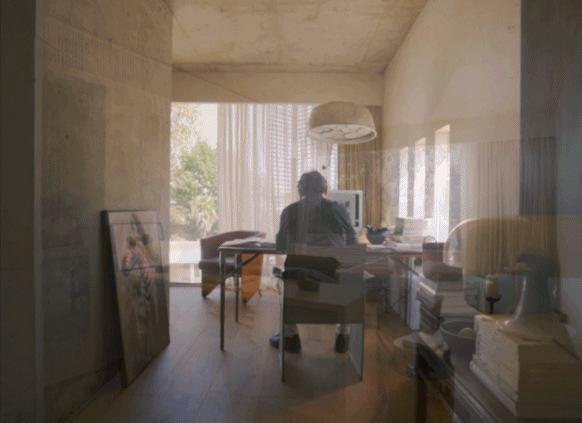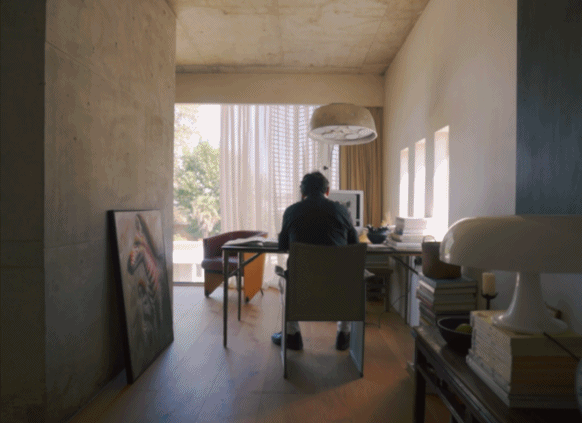
Cao Wei từng gọi căn nhà này là một dạng “bảo hiểm hưu trí” của mình.
Xét dưới góc độ tài chính, một căn nhà tất nhiên không thể thay thế hoàn toàn tiền tiết kiệm, quỹ dự phòng hay nguồn thu nhập sau nghỉ hưu. Nhà ở cũng có chi phí bảo trì, sửa chữa và không phải lúc nào cũng dễ chuyển thành tiền mặt.
Tuy nhiên, lựa chọn của Cao Wei vẫn cho thấy một cách tư duy đáng tham khảo: chuẩn bị trước nơi ở và cấu trúc chi phí cho tuổi già.
Nhiều người chỉ tập trung tích lũy một con số, chẳng hạn phải có 5 tỷ, 10 tỷ hay 20 tỷ đồng mới dám nghỉ hưu. Nhưng trên thực tế, số tiền cần thiết phụ thuộc rất lớn vào mức sống.
Một người cần 50 triệu đồng mỗi tháng sẽ phải chuẩn bị số tài sản hoàn toàn khác với người chỉ cần 15–20 triệu đồng mỗi tháng.
Vì vậy, bên cạnh câu hỏi “cần tích lũy bao nhiêu tiền?”, một câu hỏi quan trọng không kém là “sau khi nghỉ hưu, mình cần bao nhiêu tiền để sống mỗi tháng?”.
Nếu có thể giảm chi phí nhà ở, giảm nợ, hạn chế những khoản chi bắt buộc và duy trì một lối sống phù hợp, áp lực tài chính khi về già sẽ thấp hơn rất nhiều.
Tích lũy nhiều nhưng chi tiêu cũng tăng thì vẫn khó có cảm giác an toàn
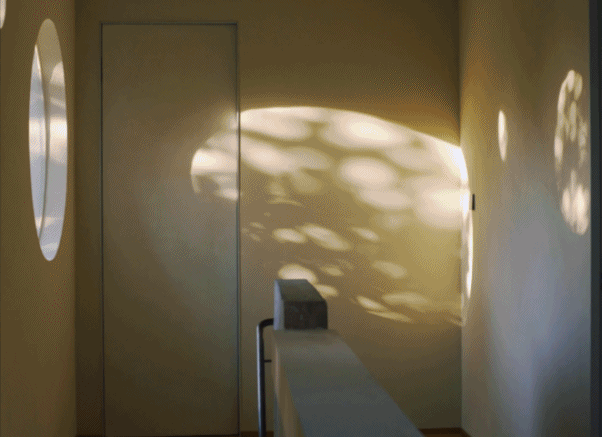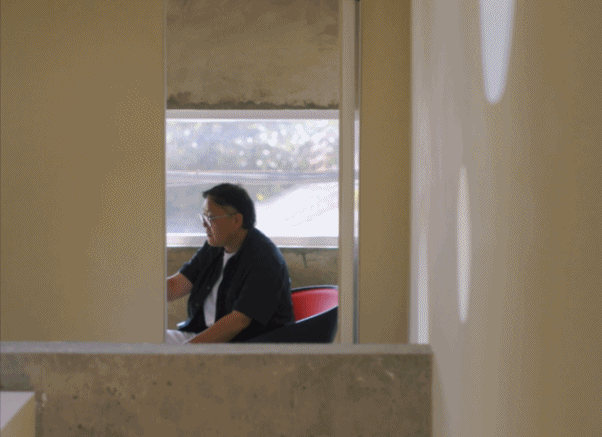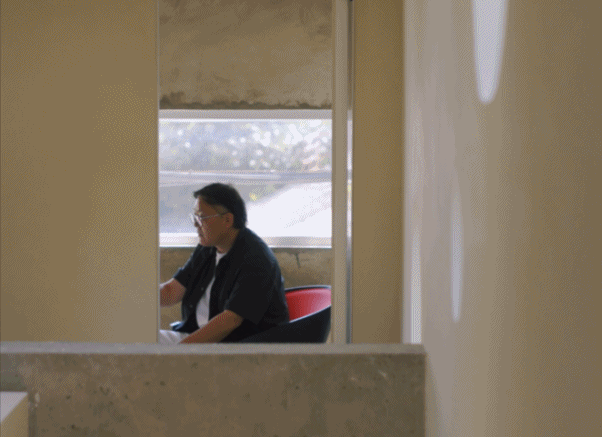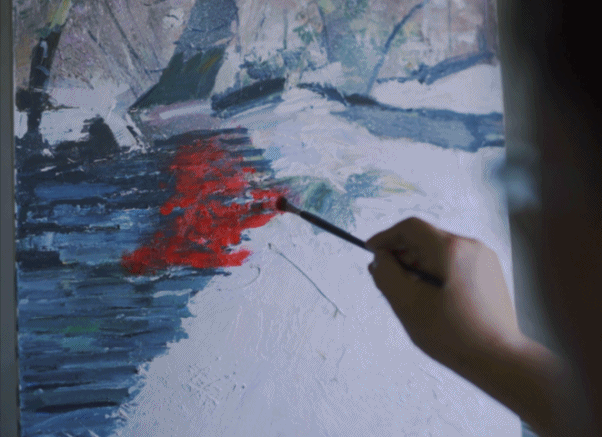
Sau nhiều biến cố, Cao Wei cho rằng nếu con người cứ tiếp tục kiếm tiền rồi liên tục nâng mức tiêu dùng, rất dễ rơi vào vòng lặp không có điểm dừng.
- Thu nhập tăng thì đổi xe.
- Đổi xe xong lại muốn nhà lớn hơn.
- Nhà lớn hơn kéo theo nội thất đắt hơn, chi phí vận hành cao hơn và đôi khi là một khoản vay lớn hơn.
Cuối cùng, một người có thể kiếm nhiều gấp vài lần so với 10 năm trước nhưng vẫn cảm thấy không đủ tiền.
Cao Wei muốn thoát khỏi vòng lặp đó. Ông bắt đầu dành nhiều thời gian cho những hoạt động đơn giản hơn như câu cá, vẽ tranh và trở về với cuộc sống gần thiên nhiên. Ông cho rằng sau cả một quãng thời gian dài chạy theo công việc, điều mình cần trong nửa sau cuộc đời là sống chậm lại.
Ở góc nhìn tài chính, đây chính là bài toán “lạm phát lối sống” mà nhiều gia đình trung lưu gặp phải.
Khi thu nhập tăng, mức chi tiêu thường tăng theo. Nếu toàn bộ phần thu nhập tăng thêm được dùng để nâng cấp mức sống, tỷ lệ tiết kiệm hầu như không cải thiện.
Chẳng hạn, một gia đình từng kiếm 30 triệu đồng và chi 25 triệu đồng mỗi tháng sẽ tiết kiệm được 5 triệu. Sau vài năm, thu nhập tăng lên 60 triệu đồng nhưng chi tiêu cũng tăng lên 53–55 triệu đồng, thì khả năng tích lũy thực tế gần như không thay đổi.
Thậm chí, nếu mức sống mới được duy trì bằng các khoản vay mua nhà, mua xe hoặc tín dụng tiêu dùng, rủi ro tài chính còn cao hơn trước.
Đến tuổi trung niên, mục tiêu không còn là kiếm được nhiều nhất
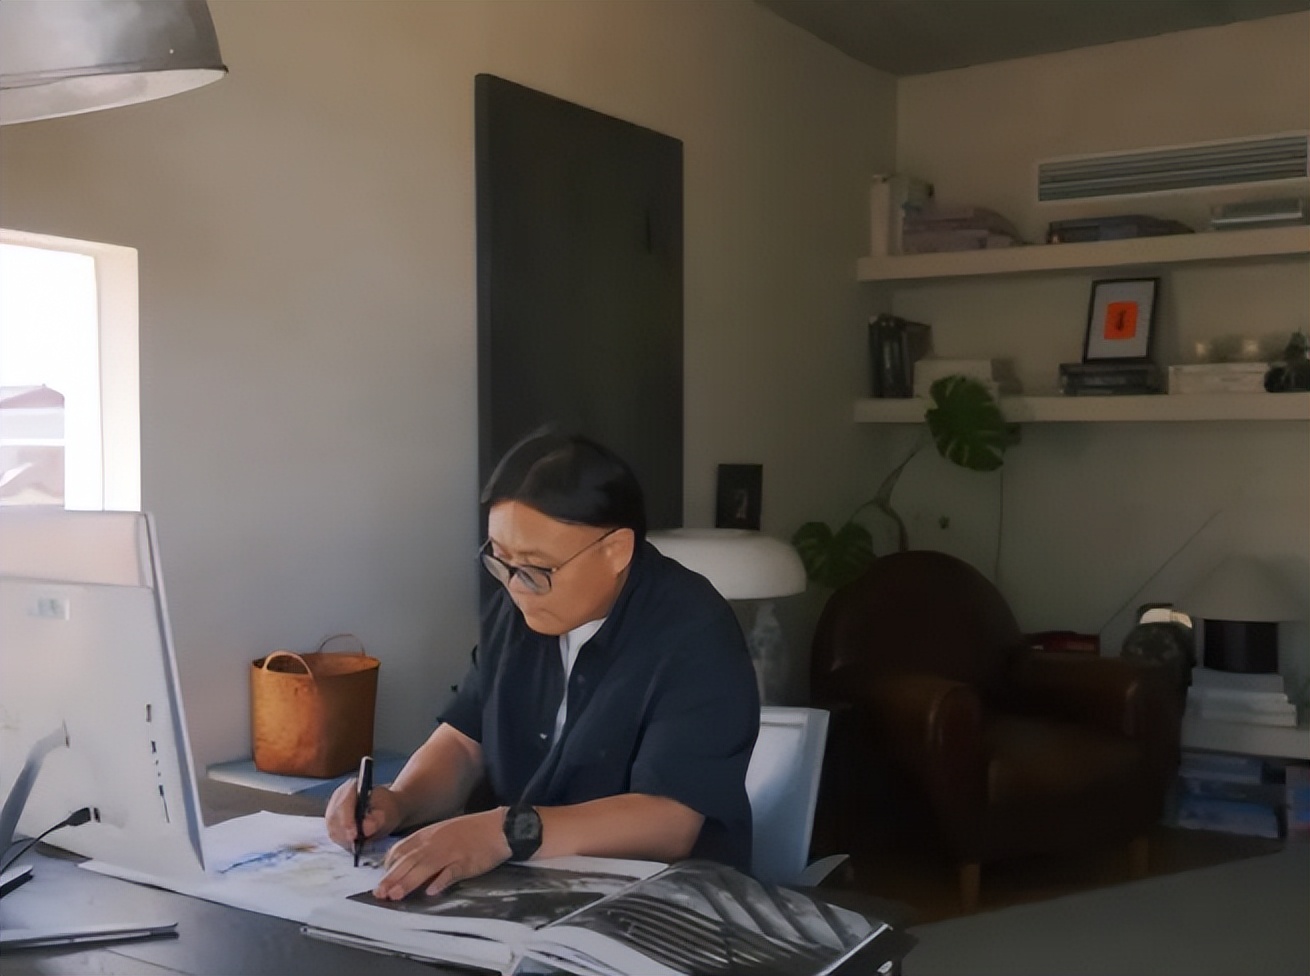
Câu chuyện của Cao Wei không có nghĩa mọi người nên bán nhà thành phố để về quê hay dành hàng tỷ đồng xây một nơi dưỡng già.
Điều đáng tham khảo hơn là cách mục tiêu tài chính thay đổi theo tuổi tác.
- Ở tuổi 20, một người có thể ưu tiên tăng thu nhập.
- Ở tuổi 30, mục tiêu có thể là mua nhà và xây dựng tài sản.
Nhưng từ sau tuổi 40, câu hỏi quan trọng dần chuyển sang bảo toàn những gì đã có.
Ở giai đoạn này, nhiều người không còn cần theo đuổi lợi nhuận cao nhất. Điều quan trọng hơn là giảm khả năng xảy ra một cú sốc đủ lớn để xóa đi thành quả hàng chục năm tích lũy.
Bởi vậy, với người trung niên, một kế hoạch tài chính tương đối an toàn thường phải trả lời được ít nhất bốn câu hỏi: còn bao nhiêu nợ; có đủ quỹ dự phòng hay chưa; sau nghỉ hưu cần bao nhiêu tiền mỗi tháng; và phần lớn tài sản hiện đang nằm ở đâu.
Nếu gần như toàn bộ tài sản nằm trong một căn nhà, một doanh nghiệp hoặc một khoản đầu tư duy nhất, mức độ rủi ro vẫn rất cao dù tổng giá trị tài sản trên giấy có thể lớn.
Đây cũng là điều Cao Wei từng trải qua. Ông đã có giai đoạn kiếm được nhiều tiền, nhưng một cú thua lỗ kinh doanh vẫn có thể tạo ra khoản thiệt hại tương đương gần 31 tỷ đồng.
Giữ được quyền lựa chọn mới là giá trị lớn nhất của tiền
Gần 30 năm kể từ khi bắt đầu với khoản tiền vay chưa đến 2 triệu đồng, Cao Wei đã trải qua nhiều trạng thái tài chính khác nhau: thiếu tiền, kiếm được tiền, kinh doanh, thua lỗ, trả nợ rồi tiếp tục tích lũy.
Cuối cùng, thứ ông muốn có ở tuổi 49 lại không phải là thêm một thương vụ lớn.
Ông muốn có một nơi để sống chậm lại. Muốn có thời gian câu cá, vẽ tranh. Muốn con cái và sau này là các cháu có một nơi để quay về.
Và quan trọng hơn, ông muốn bước vào nửa sau cuộc đời với ít áp lực hơn từ việc phải liên tục kiếm thật nhiều tiền.
Đó có lẽ cũng là ý nghĩa thực tế nhất của tích lũy tài chính.
Tiền không chỉ dùng để mua nhà, mua xe hay tạo ra một mức sống khiến người khác ngưỡng mộ. Giá trị lớn nhất của tiền ở tuổi trung niên là giúp một người giữ được quyền lựa chọn: tiếp tục làm việc hay nghỉ ngơi nhiều hơn, sống ở thành phố hay chuyển tới nơi chi phí thấp hơn, giúp đỡ con cái nhưng vẫn giữ đủ tài sản cho tuổi già.
Từng mất gần 31 tỷ đồng mới khiến Cao Wei nhìn rõ điều đó.
Có tiền chưa chắc đã đem lại cảm giác an toàn. Đến một độ tuổi nhất định, giữ được tiền, giảm được nợ và biết mình cần bao nhiêu mới thực sự là nền tảng để sống nhẹ nhàng hơn trong nửa sau cuộc đời.