Nhiều người trẻ không vội mua nhà, chấp nhận thuê căn hộ đắt tiền: Tưởng tiêu hoang nhưng phép tính phía sau lại rất khác
Thay vì cố thuê căn phòng rẻ nhất để dành tiền mua nhà, một bộ phận người trẻ lại chọn căn hộ rộng hơn, vị trí tốt hơn và chấp nhận trả mức thuê cao mỗi tháng. Nhìn qua tưởng là tiêu hoang, nhưng khi tính cả tiền đi lại, thời gian, chi phí mua sắm và sự linh hoạt trong công việc, bài toán có thể hoàn toàn khác.
Trong suy nghĩ của nhiều thế hệ trước, thuê nhà càng rẻ càng tốt. Bởi nhà thuê dù đẹp đến đâu cuối cùng vẫn không thuộc về mình, tiền trả hàng tháng vì thế thường bị xem là một khoản “mất đi”. Nếu có điều kiện, mua nhà sớm vẫn được coi là con đường chắc chắn hơn để tích lũy tài sản.
Nhưng với một bộ phận người trẻ đang sống và làm việc tại các đô thị lớn, cách tính này bắt đầu thay đổi.
Họ không nhất thiết vội gom mọi khoản tiết kiệm để mua nhà. Thậm chí có người đủ khả năng thuê một căn nhỏ giá rẻ nhưng lại chủ động chọn căn hộ đắt hơn, gần nơi làm việc hơn, có đủ tiện nghi và phù hợp với nhịp sống của mình.
Thoạt nhìn, đây dễ bị coi là một dạng “lạm phát lối sống”. Nhưng nếu bóc tách từng khoản chi, lựa chọn này đôi khi không phi lý như nhiều người tưởng.
Thuê nhà rẻ chưa chắc khiến tổng chi phí sống thấp hơn
Một căn hộ có tiền thuê thấp hơn 2-3 triệu đồng mỗi tháng nghe có vẻ là lựa chọn tiết kiệm rõ ràng. Nhưng con số trên hợp đồng thuê chưa phải toàn bộ chi phí.
Giả sử căn nhà rẻ nằm xa nơi làm việc. Mỗi tháng người thuê phải chi thêm tiền xăng, gửi xe, taxi hoặc phương tiện công cộng. Chưa kể mỗi ngày mất thêm một đến hai giờ trên đường.
Nếu tiết kiệm được 3 triệu tiền thuê nhưng phát sinh 1,5 triệu tiền đi lại, phần chênh thực tế chỉ còn 1,5 triệu. Nếu đổi lại phải mất thêm 40-50 giờ di chuyển mỗi tháng, câu hỏi lúc này không còn đơn giản là “nhà nào rẻ hơn”, mà là mỗi tháng bạn đang bán bao nhiêu thời gian để đổi lấy số tiền tiết kiệm đó?
Với người có công việc phụ, làm nghề tự do hoặc có thể dùng khoảng thời gian ấy để kiếm thêm thu nhập, phép tính càng khác.
Một căn nhà đắt hơn nhưng ở gần chỗ làm đôi khi không phải chi tiêu hưởng thụ. Nó có thể là khoản tiền dùng để mua lại thời gian.
Khi căn nhà cũng là nơi kiếm tiền, tiền thuê không còn chỉ là chi phí sinh hoạt
Sự phát triển của công việc từ xa, bán hàng online, sáng tạo nội dung và các nghề tự do cũng khiến giá trị của căn nhà thay đổi.
Có người chỉ cần một chỗ ngủ sau giờ làm. Nhưng cũng có người cần căn nhà đủ rộng để đặt bàn làm việc, thiết bị, hàng hóa, máy quay hoặc có một góc riêng để xử lý công việc.
Nếu thuê căn nhà nhỏ hơn để tiết kiệm 2 triệu đồng nhưng sau đó phải thuê thêm kho chứa đồ, thường xuyên ra quán cà phê làm việc hoặc không đủ không gian phục vụ công việc, khoản tiết kiệm ban đầu rất có thể bị bù trừ bằng những chi phí khác.
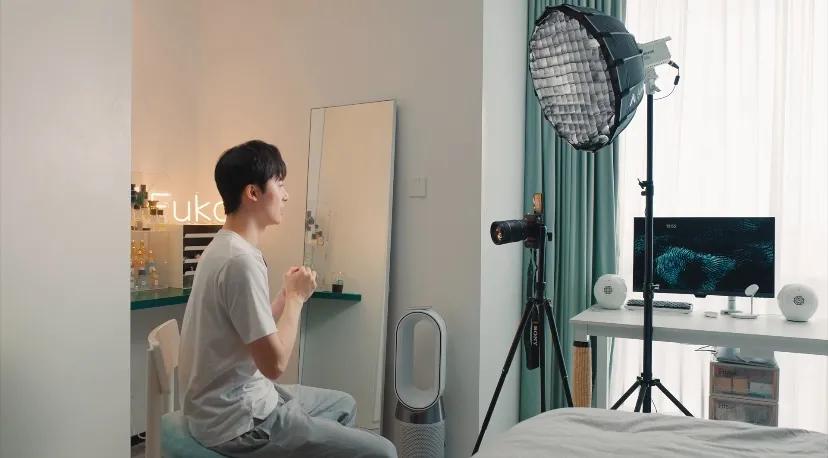
Trong trường hợp ấy, một phần tiền thuê nhà thực chất đã trở thành chi phí tạo thu nhập.
Đây cũng là điểm khiến hai người có cùng mức lương chưa chắc nên dành cùng một số tiền cho chỗ ở. Giá trị của căn nhà phụ thuộc rất lớn vào cách mỗi người làm việc và kiếm tiền.
Căn hộ đắt hơn có thể giúp tránh một loạt khoản mua sắm ban đầu
Một khoản khác thường bị bỏ quên khi so sánh chi phí nhà ở là tiền thiết lập cuộc sống.
Thuê căn nhà rẻ nhưng thiếu đồ dùng, người thuê có thể phải tự mua giường, tủ, bàn ghế, máy giặt, rèm cửa, thiết bị bếp, kệ chứa đồ… Từng món không quá lớn nhưng cộng lại dễ thành vài chục triệu đồng.
Nếu chỉ sống ở thành phố đó trong hai hoặc ba năm, số đồ này còn tạo thêm một vấn đề khác: chuyển nhà phải thuê xe, mang theo thì cồng kềnh, bán lại thường mất giá.
Trong khi đó, một căn hộ có giá thuê cao hơn nhưng trang bị tương đối đầy đủ giúp người thuê không phải bỏ một khoản tiền lớn ngay từ đầu.
Vì vậy, đừng chỉ so sánh:
8 triệu tiền thuê với 11 triệu tiền thuê.
Hãy thử tính:
Tiền thuê + đi lại + nội thất + dịch vụ + thời gian + các khoản phát sinh.
Khi đưa tất cả lên cùng một bảng, căn nhà tưởng đắt nhất chưa chắc đã có tổng chi phí cao nhất.
Không vội mua nhà cũng là một cách giữ sự linh hoạt của dòng tiền
Mua nhà tạo ra tài sản, nhưng đồng thời cũng khóa một lượng vốn đáng kể trong thời gian dài.
Ngoài tiền đặt cọc ban đầu, người mua còn phải tính tới khoản trả nợ hàng tháng, lãi vay, sửa chữa, nội thất và nhiều chi phí liên quan khác. Quan trọng hơn, một khoản vay kéo dài nhiều năm làm giảm đáng kể khả năng thay đổi kế hoạch sống.
Ở giai đoạn sự nghiệp còn biến động, người trẻ có thể chuyển công ty, chuyển thành phố, ra nước ngoài học tập hoặc thay đổi mô hình làm việc. Một căn nhà mua quá sớm đôi khi vô tình trở thành thứ khiến họ khó dịch chuyển.
Bởi vậy, có người lựa chọn tiếp tục thuê dù thu nhập đã khá hơn. Không hẳn vì họ không muốn sở hữu nhà, mà vì chưa muốn đưa một phần lớn tài sản và thu nhập tương lai vào một quyết định cố định quá sớm.
Tiền chưa dùng để đặt cọc mua nhà có thể tiếp tục nằm trong quỹ dự phòng, khoản đầu tư hoặc được sử dụng cho việc học tập và phát triển nghề nghiệp.
Đó cũng là một dạng chi phí cơ hội cần tính đến khi đặt câu hỏi “thuê hay mua”.
Tuy nhiên, đừng biến “chất lượng sống” thành lý do để tiêu quá tay
Điều này không đồng nghĩa với việc thuê nhà càng đắt càng tốt.
Ranh giới giữa trả thêm tiền để cuộc sống hiệu quả hơn và lạm phát lối sống thực tế rất mong manh.
Một căn hộ 15 triệu đồng mỗi tháng không thể được coi là hợp lý chỉ vì có phòng gym, sảnh đẹp hay khu vực sinh hoạt chung nếu người thuê gần như không sử dụng những tiện ích đó.
Và một căn nhà tiện nghi đến đâu cũng trở thành gánh nặng tài chính nếu sau khi thanh toán tiền thuê, người thuê không còn đủ tiền để lập quỹ dự phòng hay tiết kiệm cho các mục tiêu dài hạn.
Trước khi nâng mức thuê nhà, có thể thử trả lời 4 câu hỏi: Khoản thuê tăng thêm giúp tôi giảm được chi phí nào? Nó giúp tôi tiết kiệm bao nhiêu thời gian? Nó có hỗ trợ trực tiếp cho công việc và thu nhập không? Sau khi trả tiền nhà, tôi còn duy trì được mức tiết kiệm đều đặn hay không?
Nếu cả bốn câu trả lời đều mơ hồ, rất có thể đó chỉ là một lần nâng cấp lối sống.
Thuê nhà không phải lúc nào cũng “ném tiền qua cửa sổ”
Mua nhà có lợi thế của mua nhà: tạo tài sản sở hữu và mang đến sự ổn định lâu dài.
Thuê nhà cũng có giá trị riêng: ít vốn ban đầu hơn, dễ thay đổi nơi sống và linh hoạt hơn trước những biến động trong công việc.
Vấn đề không nằm ở việc lựa chọn nào nghe “khôn ngoan” hơn.
Một người thuê nhà 12 triệu đồng nhưng vẫn đều đặn tiết kiệm 10 triệu mỗi tháng có thể đang có tình hình tài chính khỏe hơn người sở hữu nhà nhưng phải dành gần hết thu nhập trả nợ.
Ngược lại, thuê một căn hộ quá khả năng chỉ để đổi lấy địa chỉ đẹp và vài tiện ích ít sử dụng rõ ràng cũng không phải lựa chọn tài chính hợp lý.
Vì thế, thay vì chỉ hỏi “Tại sao không lấy tiền thuê nhà để trả góp mua nhà?”, có lẽ nên hỏi một câu khác:
Lựa chọn nhà ở này đang giúp dòng tiền của mình khỏe hơn, hay đang khiến nó ngày càng căng?
Cuối cùng, căn nhà tốt nhất về tài chính không nhất thiết là căn rẻ nhất, cũng chưa chắc là căn mình sở hữu. Đó là căn nhà phù hợp với thu nhập, công việc và kế hoạch sống mà vẫn để lại đủ tiền cho tương lai.