Một năm chỉ mua sắm vào 4 thời điểm cố định, tôi giữ lại được 20 triệu đồng mà chẳng phải sống kham khổ
Từng nghĩ muốn tiết kiệm tiền thì phải hạn chế mua sắm, thậm chí từ bỏ những món đồ mình yêu thích, tôi không ngờ chỉ cần thay đổi thời điểm xuống tiền cũng có thể tạo ra khác biệt lớn. Sau một năm áp dụng quy tắc mua sắm vào 4 thời điểm cố định mỗi tháng, tôi tiết kiệm thêm được 20 triệu đồng. Điều thú vị là cuộc sống vẫn thoải mái, thậm chí tôi còn thấy mình mua sắm vui vẻ hơn trước.
Từ người thích gì mua nấy đến quyết định thay đổi thói quen mua sắm
Tôi là Nguyễn Thu Hà, 39 tuổi, sống tại Hà Nội, hiện làm nhân viên văn phòng với mức thu nhập khoảng 22 triệu đồng/tháng. Trước đây, tôi chưa bao giờ nghĩ mình là người tiêu xài hoang phí. Tôi không mua hàng hiệu đắt đỏ, ít khi chi tiền cho những món đồ xa xỉ và vẫn có một khoản tiết kiệm đều đặn.
Thế nhưng, mỗi lần nhìn lại lịch sử giao dịch ngân hàng, tôi đều bất ngờ vì số tiền dành cho mua sắm linh tinh.
Một chiếc áo giảm giá 250.000 đồng, vài món đồ gia dụng 180.000 đồng, mỹ phẩm đang khuyến mãi 350.000 đồng, rồi những đơn hàng vài chục nghìn đồng được đặt trong lúc nghỉ trưa. Mỗi khoản đều nhỏ, nhưng cộng lại có tháng lên tới gần 4 triệu đồng.
Điều đáng nói là không ít món đồ sau khi mua về chỉ được sử dụng một vài lần, thậm chí còn nguyên bao bì.
Cuối năm 2025, khi kiểm tra lại chi tiêu, tôi nhận ra vấn đề không nằm ở việc mình mua quá nhiều món đắt tiền mà ở chỗ tôi có thể mua sắm bất cứ lúc nào cảm thấy thích.
Chính sự tiện lợi của mua sắm trực tuyến khiến tôi không còn phân biệt rõ giữa nhu cầu thực sự và cảm xúc nhất thời.
Tôi quyết định thử một thay đổi: Không cấm bản thân mua sắm, không đặt mục tiêu nhịn tiêu tiền mà chỉ giới hạn việc mua các món đồ không thiết yếu vào 4 thời điểm cố định mỗi tháng.
Quy tắc 4 thời điểm: Mua ít lần hơn nhưng không phải mua ít đi mọi thứ
Tôi chọn ngày 5, 15, 25 và ngày cuối cùng của mỗi tháng làm những ngày được phép đặt hàng hoặc mua sắm theo sở thích.
Đây không phải quy tắc áp dụng cho thực phẩm tươi sống, thuốc men hay những nhu cầu thiết yếu phát sinh. Tôi vẫn đi chợ, đổ xăng và mua đồ cần dùng cho gia đình như bình thường.
Quy tắc chỉ áp dụng với quần áo, giày dép, mỹ phẩm chưa cần thay thế, đồ trang trí, phụ kiện và những món hàng thường được mua vì thấy đẹp hoặc đang giảm giá.
Cách thực hiện rất đơn giản.
Mỗi khi nhìn thấy một món đồ muốn mua, tôi không đặt hàng ngay mà đưa vào danh sách chờ trên điện thoại. Đến ngày mua sắm cố định, tôi mở danh sách ra kiểm tra lại.
Tôi tự hỏi ba câu: Mình có thực sự cần món này không? Trong nhà đã có thứ tương tự chưa? Nếu không mua, cuộc sống có bị ảnh hưởng gì không?
Thật bất ngờ, sau vài ngày chờ đợi, không ít món đồ từng khiến tôi rất hào hứng lại trở nên hoàn toàn không cần thiết.
Có lần tôi định mua một chiếc váy giá 650.000 đồng vì thấy người mẫu mặc đẹp. Nhưng đến ngày 15, khi mở lại giỏ hàng, tôi nhận ra mình đã có hai chiếc váy gần giống như vậy.
Một lần khác, tôi muốn mua chiếc máy xay mini giá hơn 400.000 đồng. Sau một tuần cân nhắc, tôi quyết định tận dụng chiếc máy xay đang có trong bếp.
Tôi không cảm thấy tiếc vì bỏ lỡ những món đồ đó. Ngược lại, cảm giác không phải trả tiền cho thứ mình chưa chắc sử dụng khiến tôi khá nhẹ nhõm.
Quan trọng hơn, tôi vẫn được phép mua những món thực sự yêu thích. Chỉ khác là quyết định mua hàng được đưa ra khi đầu óc tỉnh táo, thay vì trong vài phút hào hứng.
Sau 12 tháng, tôi giữ lại được hơn 20 triệu đồng như thế nào?
Để biết phương pháp có hiệu quả hay không, tôi lập riêng một bảng theo dõi ngân sách mua sắm cá nhân.
Trước khi thay đổi, khoản chi này thường dao động khoảng 3,5–4 triệu đồng/tháng. Sau khi áp dụng quy tắc, tôi đặt mức trần 2 triệu đồng/tháng và cố gắng không tiêu hết chỉ vì ngân sách vẫn còn.
Dưới đây là bảng tổng kết chi tiêu mua sắm không thiết yếu trong một năm, so với mức chi bình quân 3,8 triệu đồng/tháng trước khi thay đổi.
| Thời gian | Mức chi cũ ước tính | Chi thực tế |
Tháng 1–3 | 11.400.000đ | 7.200.000đ |
Tháng 4–6 | 11.400.000đ | 6.600.000đ |
Tháng 7–9 | 11.400.000đ | 6.300.000đ |
Tháng 10–12 | 11.400.000đ | 5.400.000đ |
Cả năm | 45.600.000đ | 25.500.000đ |
Khoản tiền giảm chi sau 12 tháng: 20.100.000 đồng
Tương đương khoảng: 1,68 triệu đồng mỗi tháng.
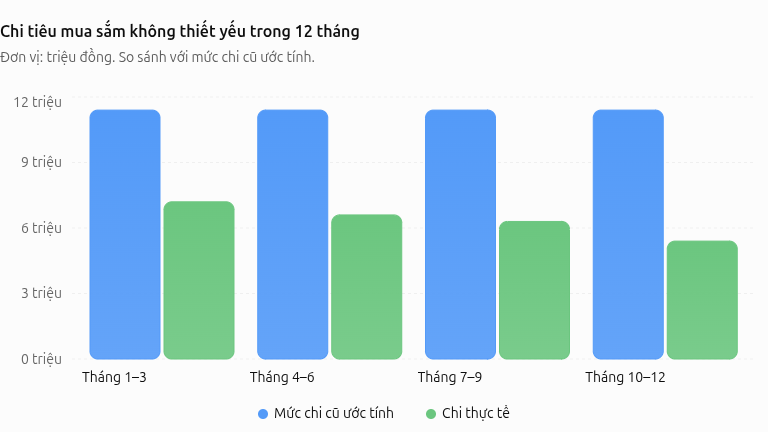
Điều khiến tôi hài lòng nhất không chỉ là con số 20 triệu đồng, mà còn là việc ngân sách mua sắm giảm dần theo thời gian.
Ba tháng đầu, tôi vẫn thường xuyên thêm đồ vào giỏ hàng và đếm ngày đến lịch mua sắm. Nhưng từ tháng thứ tư, tôi bắt đầu ít quan tâm đến các đợt giảm giá hơn.
Đến cuối năm, có những ngày mua sắm cố định trôi qua mà tôi chẳng đặt đơn hàng nào.
Số tiền không chi hết được tôi chuyển sang tài khoản tiết kiệm riêng, thay vì để lẫn trong tài khoản sinh hoạt rồi vô tình tiêu mất.
Tiết kiệm không có nghĩa là lúc nào cũng phải nhịn mua
Trước đây, mỗi khi quyết tâm tiết kiệm, tôi thường bắt đầu bằng những nguyên tắc khá cực đoan: Không mua quần áo trong ba tháng, không đặt hàng trực tuyến, không tiêu tiền cho sở thích cá nhân.
Nhưng càng cấm đoán, tôi càng dễ có tâm lý mua bù khi không chịu nổi. Quy tắc 4 thời điểm lại khác. Nó không khiến tôi cảm thấy mình đang bị tước đi niềm vui mua sắm.
Tôi vẫn mua một chiếc áo đẹp để đi làm, vẫn thay mỹ phẩm khi cần và thỉnh thoảng tự thưởng một món đồ yêu thích. Chỉ có điều, những khoản chi ấy đều được cân nhắc trước.
Tôi cũng nhận ra một lợi ích khác: Nhà cửa gọn gàng hơn đáng kể. Không còn những gói hàng liên tục được giao đến, tủ quần áo không phải nhồi thêm các món đồ mua vì giảm giá, còn ngăn kéo mỹ phẩm cũng ít xuất hiện những sản phẩm chưa dùng đã hết hạn.
Sau một năm, tôi rút ra ba nguyên tắc quan trọng.
Thứ nhất, đừng để khuyến mãi quyết định thời điểm mua sắm. Một món đồ giảm 50% vẫn là khoản tiền bị tiêu đi nếu mình không thực sự cần nó.
Thứ hai, hãy cho bản thân khoảng thời gian chờ đợi trước khi mua hàng không thiết yếu. Nhu cầu thực sự thường không biến mất chỉ sau vài ngày, nhưng cảm xúc mua sắm nhất thời thì có.
Thứ ba, đừng biến tiết kiệm thành hình phạt. Một kế hoạch tài chính chỉ có thể duy trì lâu dài khi người thực hiện vẫn cảm thấy cuộc sống dễ chịu.
Giờ đây, tôi không còn xem việc mua sắm ít lần hơn là một sự hy sinh. Tôi coi đó là cách lấy lại quyền chủ động với đồng tiền mình kiếm được.
20 triệu đồng sau một năm có thể chưa phải khoản tiền quá lớn, nhưng với tôi, đó là bằng chứng rằng đôi khi muốn giữ được nhiều tiền hơn, chúng ta không cần kiếm thêm hay sống kham khổ. Chỉ cần học cách chờ thêm vài ngày trước khi quyết định xuống tiền.