Lời khuyên cho người có 500 triệu nhưng chưa biết khi nào cần dùng: Chia kỳ hạn kiểu nào để không tự khóa mình?
Có 500 triệu đồng tiền nhàn rỗi nhưng chưa xác định khi nào cần sử dụng, gửi tiết kiệm thế nào để vừa có lãi, vừa không rơi vào cảnh cần tiền phải tất toán sổ trước hạn? Cách chia tiền theo nhiều kỳ hạn có thể giúp người gửi chủ động hơn, thay vì đặt toàn bộ khoản tích lũy vào một lựa chọn duy nhất.
Có 500 triệu đồng, đừng vội gửi tất cả vào kỳ hạn dài
Với nhiều gia đình trung niên, 500 triệu đồng là khoản tích lũy không nhỏ, có thể phải mất nhiều năm làm việc và tiết kiệm mới có được. Đây cũng có thể là khoản tiền dự phòng cho những kế hoạch chưa rõ thời điểm như sửa nhà, mua xe, hỗ trợ con cái hoặc giải quyết các vấn đề phát sinh.
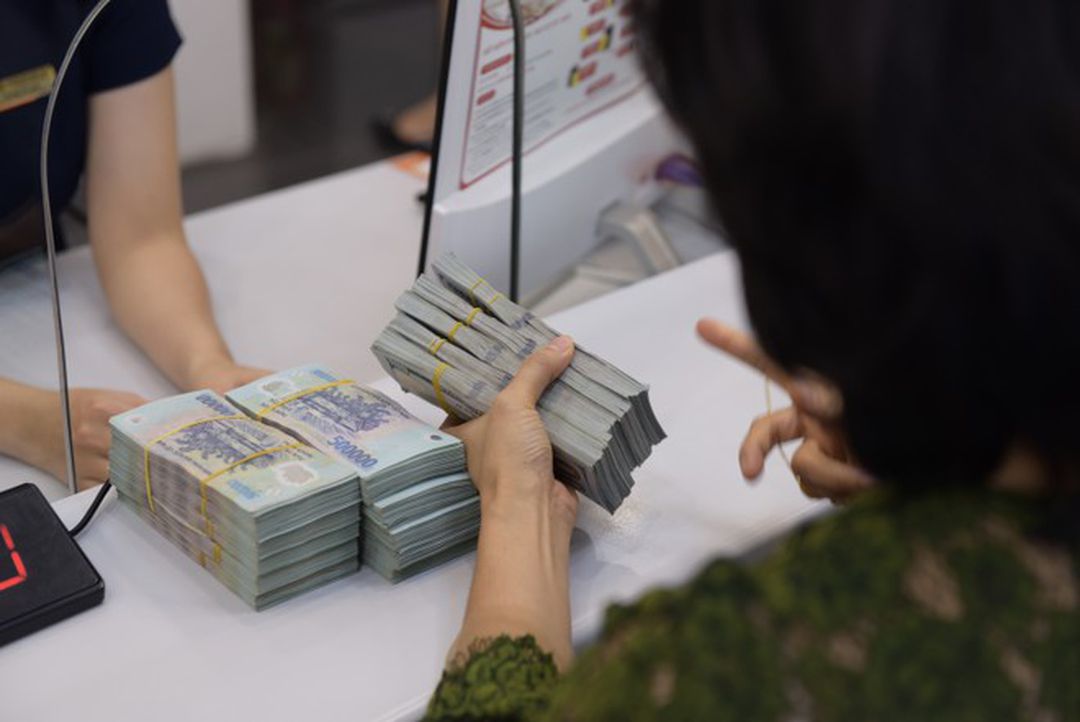
Điều khiến người gửi tiết kiệm băn khoăn không hẳn là chọn ngân hàng nào có lãi suất cao nhất, mà là nên gửi trong bao lâu.
Nếu chọn kỳ hạn 12 hoặc 24 tháng, mức lãi suất có thể hấp dẫn hơn kỳ hạn ngắn, nhưng tiền bị ràng buộc về thời gian. Ngược lại, gửi toàn bộ vào kỳ hạn một tháng tuy linh hoạt nhưng có thể bỏ lỡ mức lãi tốt hơn khi chưa thực sự cần dùng đến tiền.
Rủi ro thường xuất hiện khi người gửi dồn cả 500 triệu đồng vào một sổ tiết kiệm duy nhất. Chẳng hạn, sau bốn tháng gửi kỳ hạn 12 tháng, gia đình bất ngờ cần 100 triệu đồng. Nếu phải tất toán trước hạn toàn bộ sổ, phần tiền rút trước hạn thường chỉ được hưởng lãi suất không kỳ hạn rất thấp, theo điều kiện của ngân hàng.
Vì vậy, với khoản tiền chưa xác định thời điểm sử dụng, điều quan trọng không phải cố gắng chọn đúng một kỳ hạn, mà là chia tiền để luôn có một phần sẵn sàng sử dụng.
Cách chia 500 triệu đồng thành 4 phần để vừa có lãi, vừa chủ động
Một phương án tham khảo là phân bổ 500 triệu đồng thành bốn khoản với thời gian gửi khác nhau.
| Khoản tiền | Kỳ hạn đề xuất | Mục đích |
100 triệu đồng | Không kỳ hạn hoặc tài khoản tiết kiệm linh hoạt | Sẵn sàng dùng khi có việc gấp |
100 triệu đồng | 1 tháng | Phục vụ nhu cầu ngắn hạn |
150 triệu đồng | 3 tháng | Dự phòng kế hoạch trong vài tháng |
150 triệu đồng | 6 tháng | Tận dụng lãi suất kỳ hạn dài hơn |
Với cách phân bổ này, người gửi không phải lựa chọn giữa việc giữ toàn bộ tiền linh hoạt và việc khóa toàn bộ khoản tích lũy trong thời gian dài.
100 triệu đồng đầu tiên đóng vai trò dự phòng, có thể rút khi cần mà không ảnh hưởng đến các khoản gửi có kỳ hạn. Khoản 100 triệu đồng tiếp theo đáo hạn sau một tháng, tạo thêm khả năng xoay xở nếu gia đình phát sinh nhu cầu.
Hai khoản 150 triệu đồng còn lại được gửi trong ba và sáu tháng nhằm duy trì cơ hội hưởng lãi suất tốt hơn so với tiền gửi không kỳ hạn.
Đây không phải công thức cố định cho mọi gia đình. Người có thu nhập ổn định, đã có quỹ khẩn cấp riêng có thể tăng tỷ trọng gửi kỳ hạn dài. Ngược lại, nếu đang dự định mua nhà hoặc có khả năng cần tiền trong vài tháng tới, nên ưu tiên các kỳ hạn ngắn.
Đừng quên nguyên tắc chia nhỏ sổ tiết kiệm
Ngoài chia kỳ hạn, người gửi nên cân nhắc chia mỗi khoản thành những sổ có giá trị nhỏ hơn, chẳng hạn 50 triệu hoặc 100 triệu đồng. Khi phát sinh nhu cầu, việc tất toán một sổ nhỏ sẽ ít ảnh hưởng đến các khoản tiết kiệm khác.
Theo Thông tư 04/2022/TT-NHNN, trường hợp rút trước hạn một phần tiền gửi, phần rút trước hạn chịu mức lãi suất tối đa bằng lãi suất không kỳ hạn thấp nhất tương ứng, trong khi phần tiền còn lại tiếp tục hưởng lãi suất đang áp dụng. Tuy nhiên, khách hàng cần kiểm tra sản phẩm tiết kiệm có hỗ trợ rút một phần trước hạn hay không.
Một điểm đáng lưu ý khác là hạn mức bảo hiểm tiền gửi tại Việt Nam từ ngày 13/7/2026 đã tăng lên 350 triệu đồng, bao gồm gốc và lãi, cho mỗi người tại một tổ chức tham gia bảo hiểm tiền gửi khi phát sinh nghĩa vụ chi trả. Người có 500 triệu đồng cũng nên tính đến việc phân bổ tiền giữa các ngân hàng phù hợp.
Khi sổ đáo hạn, đừng tự động gửi tiếp kỳ hạn cũ
Sai lầm nhiều người mắc phải là chọn kỳ hạn một lần rồi để tiền tự động tái tục trong nhiều năm mà không xem xét lại nhu cầu của gia đình.
Với khoản 500 triệu đồng chưa có kế hoạch sử dụng cụ thể, mỗi lần sổ đáo hạn chính là một cơ hội đánh giá lại tình hình tài chính. Nếu sáu tháng tới chưa cần tiền, người gửi có thể lựa chọn kỳ hạn phù hợp để tiếp tục hưởng lãi. Nếu sắp phát sinh khoản chi lớn, nên giữ tiền ở kỳ hạn ngắn hoặc tài khoản linh hoạt.
500 triệu đồng không chỉ có giá trị ở số tiền lãi tạo ra, mà còn ở khả năng giúp gia đình chủ động khi có việc bất ngờ. Gửi tiết kiệm hiệu quả không nhất thiết là khóa tiền càng lâu càng tốt, mà là để đồng tiền sinh lời trong khi người sở hữu vẫn giữ được quyền chủ động sử dụng khi cần.