Có 1 tỷ tiết kiệm, nên tiếp tục thuê nhà hay vay thêm 2,8 tỷ mua chung cư? Câu chuyện khiến dân mạng tranh cãi
Có trong tay 1 tỷ một gia đình đang phân vân có nên vay thêm 2,8 tỷ để mua chung cư. Câu chuyện nhanh chóng thu hút sự quan tâm của cộng đồng mạng.
Một gia đình đang thuê nhà cân nhắc vay ngân hàng để mua căn hộ gần 4 tỷ tại đã nhận được hàng loạt ý kiến trên MXH. Phần lớn bình luận không phủ nhận nhu cầu có nhà riêng, nhưng cho rằng vay số tiền lớn cần tính toán kỹ, nhất là khi lãi suất có thể thay đổi.
Có tích lũy 1 tỷ, vay người thân 1 tỷ, có nên mua nhà 3,8 tỷ?
Theo chia sẻ, hai vợ chồng hiện có khoảng 1 tỷ tích lũy. Nếu vay thêm bố mẹ và người thân, số tiền huy động lên tới 2 tỷ. Hai vợ chồng dự định mua căn chung cư giá khoảng 3,8 tỷ, đồng nghĩa phải vay ngân hàng thêm 1,8 tỷ.
"Có nên vay ngân hàng mua nhà thời điểm này không mọi người?" - hai vợ chồng đăng bài để tham khảo tư vấn trên MXH, kéo theo nhiều lời khuyên về lãi suất, áp lực trả nợ và khả năng chờ đợi.
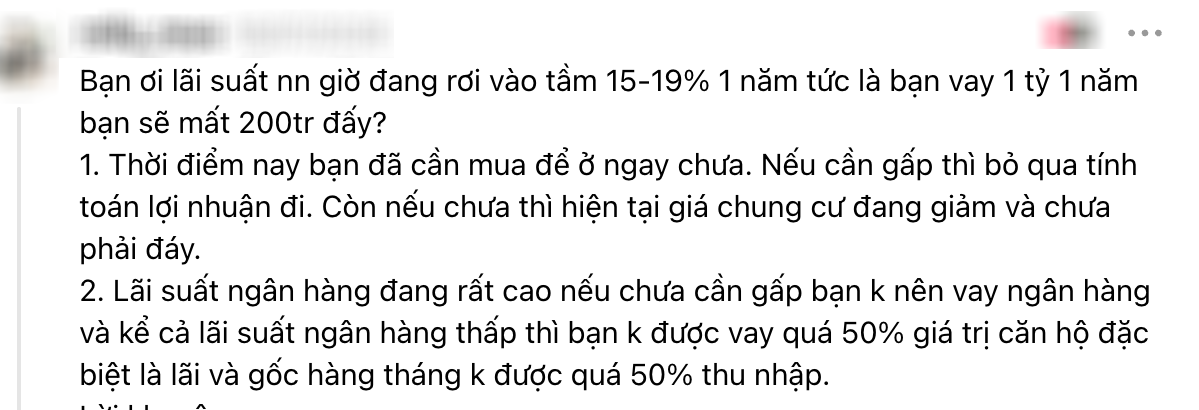
Một số người cảnh báo lãi vay mua nhà đang cao, thậm chí nhắc tới con số 15-19%/năm. Người khác cho rằng lãi suất tại nhóm ngân hàng lớn có thể quanh 10%, tùy điều kiện khoản vay. Những mức lãi trong phần bình luận chỉ là thông tin tham khảo, không thể coi là báo giá áp dụng cho tất cả khách hàng.
Vay ngân hàng 1,8 tỷ để mua nhà trả góp, tiền lãi gốc phải trả hàng tháng là bao nhiêu?
Với khoản vay 1,8 tỷ, riêng tiền lãi tháng đầu, nếu tính theo dư nợ ban đầu ở mức 10%/năm, đã khoảng 15 triệu. Nếu lãi suất là 15%, con số tăng lên 22,5 triệu, chưa kể tiền gốc. Tổng tiền phải thanh toán hàng tháng còn phụ thuộc kỳ hạn vay, cách trả nợ và lãi suất sau ưu đãi.
Bởi vậy, nhiều người cho rằng gia đình cần nhìn vào thu nhập trước khi quyết định. Một bình luận ước tính muốn gánh khoản vay lớn, thu nhập hộ gia đình nên đạt 60-70 triệu/tháng hoặc hơn. Người khác khuyên khoản trả nợ hàng tháng không nên chiếm quá 50% tiền dư sau chi phí sinh hoạt, để còn dự phòng khi thất nghiệp, ốm đau hay phát sinh việc bất ngờ.
Ngoài bài toán dòng tiền, thời điểm xuống tiền cũng gây tranh luận. Một số ý kiến dự đoán giá chung cư có thể tiếp tục điều chỉnh và khuyên người chưa cần ở ngay nên chờ thêm.
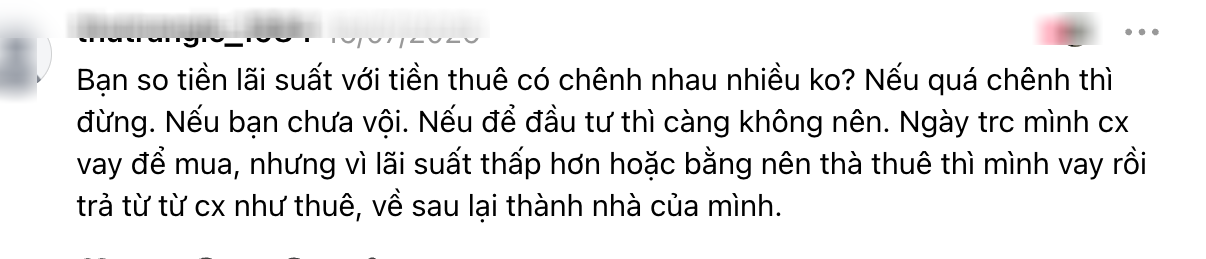
So sánh tiền trả ngân hàng hàng tháng và tiền thuê nhà mỗi tháng... rồi hãy đưa ra quyết định
Một người đặt câu hỏi thực tế: "Tiền thuê nhà hiện tại chênh lệch bao nhiêu so với tiền lãi và chi phí sở hữu căn hộ? Nếu chênh quá lớn, tiếp tục thuê và tích lũy thêm có thể giúp gia đình chủ động hơn. Ngược lại, người từng vay mua nhà cho biết họ chấp nhận trả nợ từng tháng vì khoản chi khi ấy gần tương đương tiền thuê, đổi lại có tài sản để ở lâu dài".
Một chi tiết không nên bỏ qua là trong 2 tỷ dự kiến góp vào căn hộ, có tới 1 tỷ đến từ bố mẹ và người thân. Nếu khoản này cũng phải hoàn trả, nghĩa vụ tài chính thực tế sẽ lớn hơn so với riêng khoản vay ngân hàng. Nếu khoản vay này chậm trễ, nhiều khi còn ảnh hưởng đến tình cảm đối với người thân trong gia đình.
Sau cùng, câu hỏi không chỉ là có nên mua nhà lúc này, mà là gia đình có đủ khả năng trả nợ nếu lãi suất tăng hoặc thu nhập giảm hay không. Nhà ở là nhu cầu chính đáng, nhưng sự an tâm khi có chỗ ở ổn định cũng cần đi cùng kế hoạch tài chính an toàn.