Mỗi tháng vừa nhận lương, người phụ nữ này lập tức chia tiền thành 4 ô: Sau tuổi 40 mới hiểu cách này giúp tiêu tiền không còn thấp thỏm
Có một kiểu mệt mỏi tài chính không xuất phát từ việc kiếm quá ít, mà từ cảm giác không biết tiền của mình đang đi đâu. Lương vừa về tài khoản, tiền điện, tiền ăn, học phí, mua sắm, sửa chữa… lần lượt kéo đến. Đến cuối tháng, nhìn số dư giảm mạnh nhưng lại khó trả lời chính xác mình đã tiêu bao nhiêu cho từng mục đích
Một phụ nữ trung niên chia sẻ rằng gia đình chị từng rơi vào tình trạng như vậy. Sau đó, chị bắt đầu áp dụng một phương pháp khá đơn giản: Chia tiền thành 4 “ô” riêng biệt, tương ứng với 4 nhiệm vụ khác nhau.
Từ ngày đó, điều chị nhận được không chỉ là khoản tiết kiệm tăng lên, mà còn là cảm giác “tiêu tiền mà không phải thấp thỏm”.
4 ô tiền của một gia đình: Mỗi khoản có một nhiệm vụ
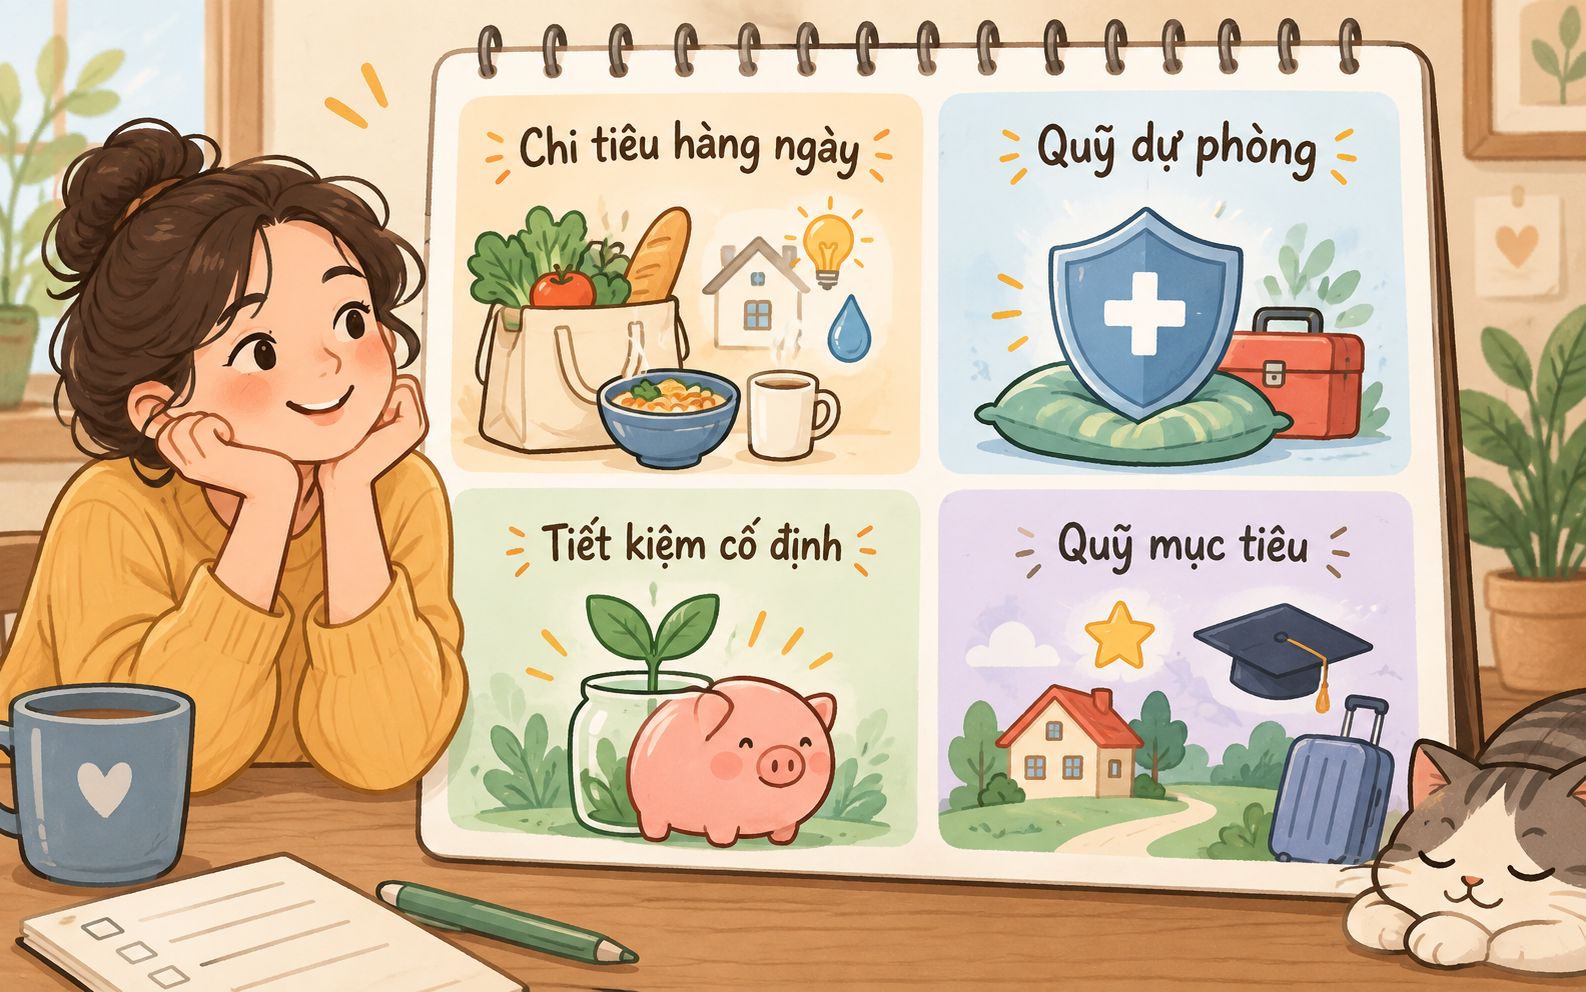
Mỗi khi thu nhập về, gia đình chị không để toàn bộ tiền trong một tài khoản rồi chi dần. Thay vào đó, tiền được chia thành 4 nhóm:
1. Tài khoản chi tiêu hàng ngày
Đây là khoản phục vụ cuộc sống trong tháng: tiền ăn uống, nhu yếu phẩm, điện nước, điện thoại, đi lại, tiền tiêu vặt và những khoản sinh hoạt thường xuyên khác.
Điểm quan trọng nhất của tài khoản này là có giới hạn.
Khi đã xác định gia đình chỉ dành một con số nhất định cho sinh hoạt tháng, mỗi quyết định mua sắm sẽ dễ cân nhắc hơn. Không phải vì không được tiêu, mà vì người trong nhà biết chính xác mình còn bao nhiêu tiền để tiêu.
2. Quỹ dự phòng
Đây là khoản dành cho những việc không nằm trong kế hoạch nhưng vẫn có thể xảy ra bất cứ lúc nào.
Xe hỏng cần sửa, một thiết bị trong nhà phải thay, đôi giày đang đi bị hỏng, cần mua gấp một món đồ thiết yếu… đều có thể lấy tiền từ đây.
Nhiều gia đình thường dùng tiền sinh hoạt hoặc rút tiền tiết kiệm mỗi khi có khoản phát sinh. Chính điều này khiến kế hoạch tài chính liên tục bị phá vỡ.
Quỹ dự phòng giúp tạo ra một lớp đệm: có việc bất ngờ nhưng ngân sách tháng vẫn không bị đảo lộn.
3. Tài khoản tiết kiệm dài hạn
Khoản tiền này có nguyên tắc rất rõ: đã chuyển sang thì hạn chế rút ra.
Nó có thể phục vụ những mục tiêu dài hạn như quỹ hưu trí, tích lũy tài sản, mua nhà hoặc đơn giản là xây dựng một khoản tiền đủ lớn để gia đình có thêm cảm giác an toàn.
Điểm đáng chú ý là gia đình chị không chờ đến cuối tháng xem “còn bao nhiêu thì tiết kiệm”.
Tiết kiệm được thực hiện ngay khi tiền vừa về.
Cách này đảo ngược thói quen phổ biến của nhiều người: chi tiêu trước, tiết kiệm phần còn lại.
Thực tế, nếu làm như vậy, rất nhiều tháng sẽ chẳng còn gì để tiết kiệm.
4. Quỹ ước mơ
Tên gọi nghe có vẻ nhẹ nhàng, nhưng đây lại là tài khoản rất quan trọng.
Quỹ này dùng cho những khoản lớn nhưng có thể dự đoán trước: học phí của con, bảo hiểm, du lịch, mua sắm đồ gia dụng lớn, các dịp lễ Tết hoặc một kế hoạch quan trọng của gia đình.
Đây đều là những khoản “không phát sinh hàng tháng” nhưng chắc chắn sẽ xuất hiện vào một thời điểm nào đó.
Nếu không chuẩn bị trước, khi hóa đơn vài triệu hoặc vài chục triệu xuất hiện, gia đình rất dễ phải lấy tiền tiết kiệm hoặc vay mượn để bù vào.
Điều hay nhất không nằm ở việc chia bao nhiêu tiền cho mỗi ô
Mỗi gia đình có mức thu nhập khác nhau nên không cần sao chép tỷ lệ của người khác.
Gia đình có thu nhập 20 triệu đồng/tháng sẽ chia khác gia đình có thu nhập 50 triệu đồng. Gia đình đang trả nợ mua nhà cũng không thể áp dụng giống một gia đình đã có nhà và không còn khoản vay lớn.
Điều đáng học hỏi nằm ở nguyên tắc: tiền cho những mục đích khác nhau không nên trộn lẫn hoàn toàn với nhau.
Ví dụ, nếu tháng tới phải đóng học phí 15 triệu đồng cho con, khoản này nên được tích lũy dần trong quỹ dành cho những mục tiêu lớn. Đến ngày đóng học, gia đình chỉ việc lấy tiền từ đúng tài khoản đó.
Ngược lại, nếu 15 triệu đồng ấy phải rút thẳng từ tài khoản sinh hoạt, ngân sách tháng có thể lập tức rơi vào trạng thái thiếu hụt.
Chỉ một thay đổi nhỏ trong cách tổ chức tiền có thể tạo ra khác biệt rất lớn về cảm giác.
Một bên là: “Tháng này tự nhiên mất 15 triệu”.
Một bên là: “15 triệu này chúng ta đã chuẩn bị từ trước”.
Vì sao chia tiền thành 4 ô lại giúp giảm mua sắm bốc đồng?
Khi mọi khoản tiền nằm chung trong một tài khoản, số dư lớn rất dễ tạo cảm giác rằng mình “vẫn còn nhiều tiền”.
Giả sử tài khoản đang có 80 triệu đồng, một món đồ 3 triệu đồng có thể trông không quá đáng kể.
Nhưng nếu biết rằng trong 80 triệu ấy có 30 triệu là quỹ dự phòng, 25 triệu là tiền học của con, 15 triệu là khoản tiết kiệm dài hạn và chỉ còn 10 triệu dành cho sinh hoạt, cách nhìn về món đồ 3 triệu đồng sẽ hoàn toàn khác.
Đó cũng là lý do việc chia tài khoản không chỉ giúp quản lý tiền mà còn tạo ra một “hàng rào tâm lý” trước những quyết định mua sắm tùy hứng.
Bạn vẫn có thể mua thứ mình thích, nhưng sẽ phải trả lời được một câu hỏi: Tiền mua món này lấy từ ô nào?
Nếu không có ô phù hợp, rất có thể món đồ ấy chưa thực sự cần thiết.
Có quỹ riêng cũng giúp tiêu tiền tự tin hơn
Tiết kiệm không có nghĩa là mọi khoản chi đều phải khiến chúng ta cảm thấy có lỗi.
Đây có lẽ là điểm thú vị nhất trong cách quản lý tiền này.
Khi một đôi giày cũ đã hỏng và cần mua đôi mới, tiền có thể được lấy từ quỹ dự phòng hoặc ngân sách cá nhân đã chuẩn bị trước. Khi cả nhà đi du lịch, chi phí được lấy từ quỹ mục tiêu.
Do đó, người chi tiền không cần vừa thanh toán vừa lo: “Không biết mua xong tháng này có thiếu tiền không?”.
Tiền đã được chuẩn bị cho đúng mục đích của nó. Đó cũng là sự khác biệt giữa tiêu tiền theo kế hoạch và tiêu tiền rồi mới tìm cách cân đối.
Quản lý tiền không phải để biến cuộc sống thành một bảng tính
Khi bước vào tuổi trung niên, nhiều người bắt đầu nhận ra cảm giác an toàn tài chính đôi khi quan trọng hơn việc sở hữu thêm một món đồ.
Một khoản dự phòng đủ dùng, một tài khoản tiết kiệm đều đặn và một quỹ dành cho những kế hoạch tương lai có thể khiến cuộc sống nhẹ đầu hơn rất nhiều.
Phương pháp “4 ô tiền” không phải công thức bắt buộc và cũng không thể giải quyết mọi vấn đề tài chính. Nhưng nó gợi ra một nguyên tắc đáng tham khảo: mỗi đồng tiền nên biết mình đang làm nhiệm vụ gì.
Bởi tiền suy cho cùng chỉ là một công cụ.
Chúng ta lập ngân sách, chia tài khoản và tiết kiệm không phải để sống dè sẻn từng đồng, mà để khi cần đóng học phí, sửa xe, nghỉ ngơi, chăm sóc gia đình hay thực hiện một kế hoạch lớn, chúng ta không phải cuống cuồng tìm tiền.
Tài chính minh bạch không khiến một gia đình giàu lên ngay lập tức.
Nhưng nó có thể giúp gia đình biết mình đang ở đâu, có thể tiêu bao nhiêu và cần chuẩn bị gì cho tương lai.
Và đôi khi, cảm giác “mọi thứ vẫn nằm trong tầm kiểm soát” chính là một trong những giá trị lớn nhất mà việc quản lý tiền mang lại.