Càng kiếm tiền càng thấy bất an, tôi quay về 6 thói quen “lỗi thời” của bố mẹ và nhận ra: Tiết kiệm đôi khi đơn giản hơn mình nghĩ
Có những thói quen từng bị coi là tiết kiệm quá mức, thiếu tiện nghi hoặc “không theo kịp thời đại”. Nhưng khi chi phí sống ngày một nhiều, chúng lại trở thành cách đơn giản để giữ tiền và lấy lại cảm giác chủ động với tài chính.
Có một giai đoạn tôi không hề rơi vào cảnh thiếu tiền. Thu nhập vẫn đều, cuộc sống nhìn bên ngoài cũng chẳng có gì đáng lo. Thế nhưng càng tiêu dùng thuận tiện, tôi càng cảm thấy bất an.
Tiền không biến mất trong một khoản lớn nào cả. Nó rời khỏi tài khoản bằng hàng chục giao dịch nhỏ: một bữa ăn đặt qua ứng dụng, một cốc đồ uống trên đường đi làm, vài món đồ giảm giá, phí giao hàng, một chiếc áo mua vì đang là xu hướng… Cuối tháng nhìn lại, tôi thường không nhớ mình đã tiêu tiền vào đâu.
Thứ khiến tôi thay đổi lại chính là những thói quen từng bị cho là “lỗi thời” của thế hệ bố mẹ: tự nấu ăn, mang nước theo người, dùng đồ đến khi thực sự cần thay, mua thực phẩm trực tiếp, ngủ nghỉ có giờ và không chạy theo quần áo mới.
Sau một thời gian thử sống như vậy, tôi nhận ra đây không chỉ là chuyện tiết kiệm vài chục nghìn mỗi ngày. Quan trọng hơn, nó khiến dòng tiền trở nên dễ kiểm soát hơn.
1. Tự nấu ăn: Cắt một trong những khoản chi dễ phình nhất
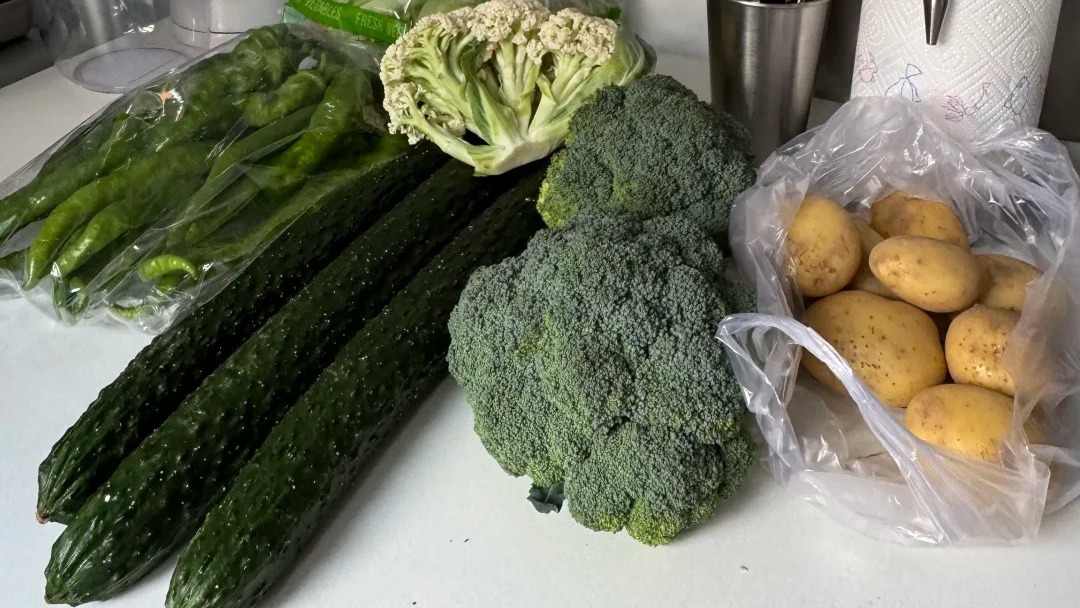
Trước đây, sau một ngày làm việc, tôi rất ngại chuyện đi chợ, rửa rau, nấu cơm rồi dọn dẹp. Gọi đồ ăn chỉ mất vài phút, lại có vô số lựa chọn.
Nhưng sự tiện lợi luôn có giá.
Một bữa ăn bên ngoài có thể không khiến bạn thấy đắt. Tuy nhiên nếu cộng thêm phí giao hàng, đồ uống và vài lần “tiện thể gọi thêm”, ngân sách ăn uống mỗi tháng rất dễ vượt khỏi dự tính.
Tôi bắt đầu quay lại với những bữa cơm đơn giản. Không nhất thiết ngày nào cũng phải nấu ba món cầu kỳ. Có hôm chỉ là rau, trứng và một món mặn; hôm lười hơn thì nấu mì với những nguyên liệu có sẵn.
Điều thay đổi rõ nhất không phải là tôi ăn uống kham khổ hơn, mà là số lần phải mở ứng dụng để quyết định “hôm nay ăn gì” giảm đi đáng kể.
Khi đồ ăn trong nhà được lên kế hoạch trước, rất nhiều quyết định tiêu tiền cũng tự nhiên biến mất.
2. Đừng xem thường những khoản 20.000-50.000 đồng
Từng có lúc tôi nghĩ vài chục nghìn không đáng để tính toán.
Một chai nước, một cốc cà phê, túi nilon, đồ ăn vặt hay món đồ nhỏ mua trên đường về nhà đều chẳng đáng bao nhiêu. Nhưng vấn đề của những khoản nhỏ là chúng xuất hiện quá thường xuyên.
Một khoản 30.000 đồng mỗi ngày tương đương khoảng 900.000 đồng một tháng. Nếu có ba hoặc bốn thói quen tương tự, số tiền hoàn toàn có thể lên tới vài triệu đồng.
Từ khi nhận ra điều đó, tôi bắt đầu mang theo bình nước, khăn giấy, sạc dự phòng và một vài món đồ cá nhân cần thiết.
Tôi không coi đây là sống khổ. Ngược lại, chuẩn bị trước giúp tôi giảm rất nhiều kiểu chi tiêu phát sinh chỉ vì “đang cần ngay lúc này”.
Đây cũng là nguyên tắc quan trọng trong quản lý tài chính: không phải khoản chi lớn nào cũng nguy hiểm; những khoản nhỏ nhưng lặp lại mới thường âm thầm ăn vào thu nhập.
3. Dùng hết giá trị của món đồ trước khi mua mới
Một câu bố mẹ tôi thường nói là: “Đồ vẫn dùng được thì chưa cần thay”.
Trước đây tôi cho rằng suy nghĩ này hơi quá tiết kiệm. Sau này mới hiểu đó thực chất là một kỹ năng tài chính.
Quần áo rộng có thể sửa lại. Một chiếc ghế lỏng có thể siết vít. Đồ gia dụng chưa hỏng thì chưa nhất thiết phải nâng cấp chỉ vì xuất hiện phiên bản mới.
Mỗi lần kéo dài vòng đời của một món đồ thêm vài tháng hoặc vài năm, chúng ta đang giảm tần suất phải lấy tiền từ tài khoản để mua thứ thay thế.
Điều đáng nói là tiết kiệm kiểu này không yêu cầu phải ghi chép từng đồng.
Chỉ cần thay một câu hỏi. Thay vì hỏi: “Tôi có đủ tiền mua không?”, hãy thử hỏi: “Tôi đã thực sự cần mua chưa?”
Khoảng cách giữa hai câu hỏi đôi khi chính là vài triệu đồng được giữ lại trong tài khoản mỗi năm.
4. Tài chính ổn định bắt đầu từ một nhịp sống ổn định
Có một giai đoạn tôi thường xuyên thức khuya. Ngày hôm sau mệt mỏi, tôi gọi đồ ăn thay vì nấu, gọi xe thay vì đi bộ, mua cà phê để tỉnh táo và đôi khi mua sắm chỉ để tự thưởng cho bản thân sau một ngày khó chịu.
Nhìn riêng từng khoản chẳng có gì đáng kể.
Nhưng khi nhịp sống mất kiểm soát, chi tiêu cũng rất dễ mất kiểm soát.
Sau khi cố gắng ngủ sớm hơn, tôi bắt đầu có thời gian chuẩn bị bữa sáng, sắp đồ trước khi đi làm và lên kế hoạch cho ngày mới. Kỳ lạ là cùng với việc cuộc sống ổn định hơn, những khoản chi phát sinh cũng giảm.
Quản lý tiền bạc vì thế không phải lúc nào cũng bắt đầu bằng bảng Excel.
Đôi khi nó bắt đầu từ việc đi ngủ đúng giờ.
5. Đi siêu thị thay vì liên tục mua hàng online
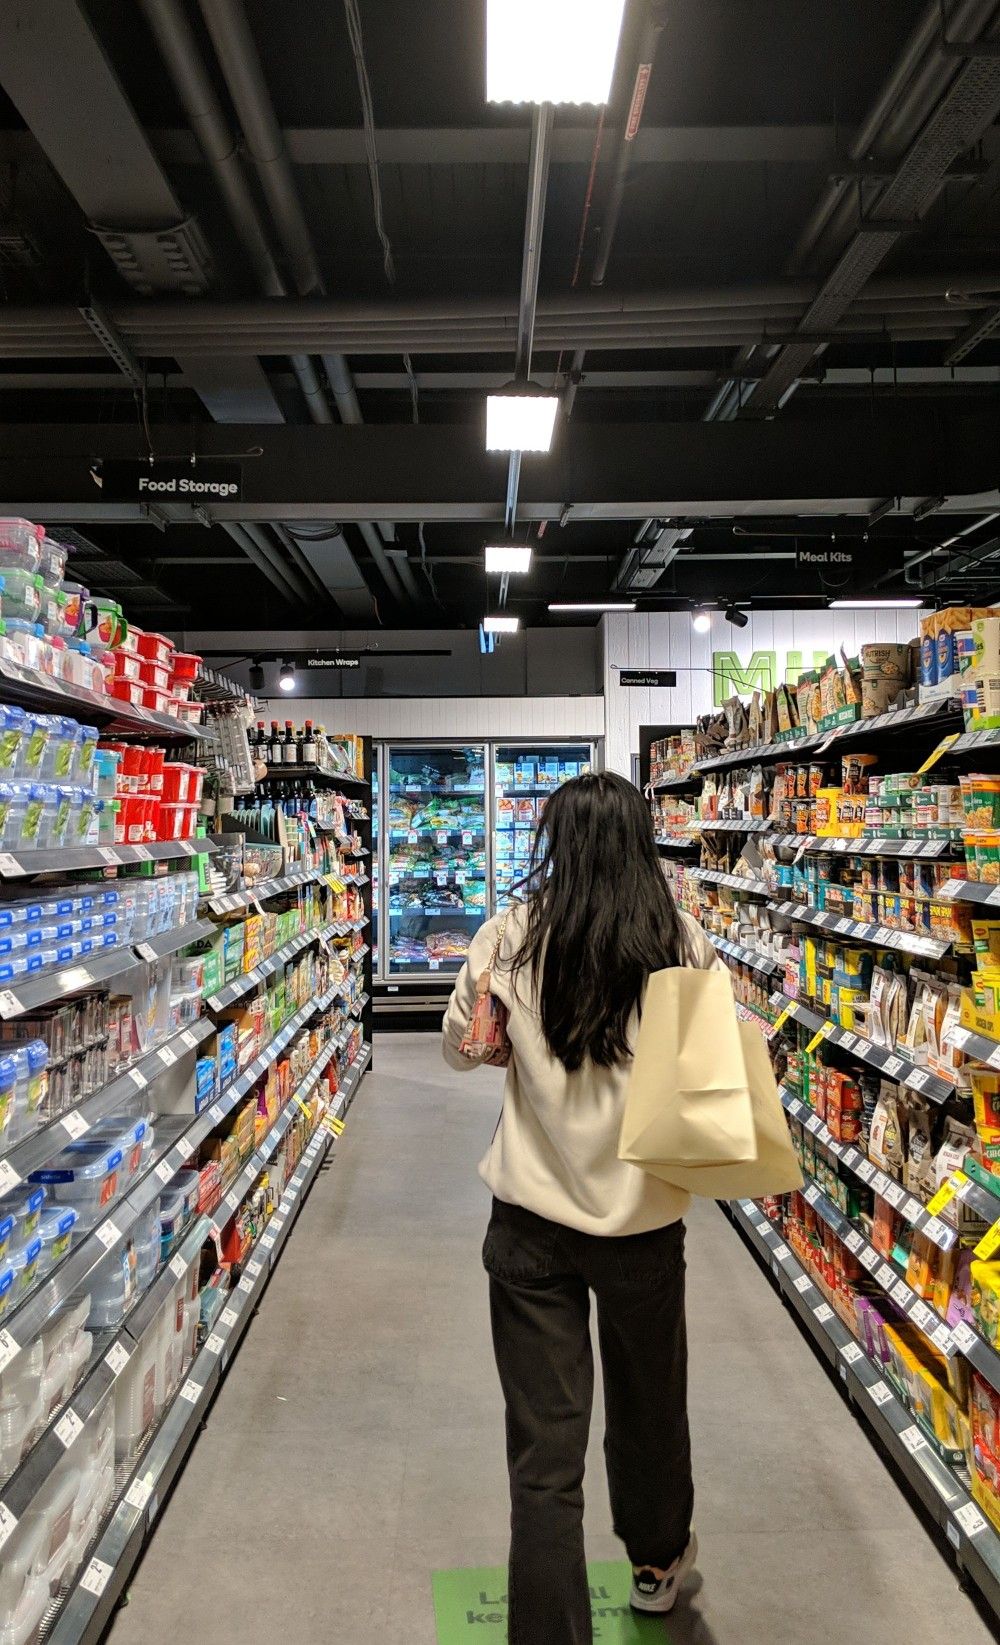
Mua hàng online và giao tận nhà đem lại sự tiện lợi rất lớn, nhưng cũng khiến ranh giới giữa “cần” và “muốn” trở nên mờ hơn.
Khi trực tiếp đi siêu thị hoặc chợ, tôi bắt đầu nhìn thấy giá cả rõ ràng hơn. Tôi biết loại rau nào đang vào mùa, món nào đang rẻ, thực phẩm nào mình thực sự cần.
Quan trọng hơn, tôi phải cầm món đồ lên và quyết định có cho nó vào giỏ hay không.
Chỉ một vài giây đó thôi cũng khiến quyết định mua hàng có chủ đích hơn rất nhiều so với việc liên tục bấm “thêm vào giỏ hàng”.
Tôi dần nhận ra một nguyên tắc rất đơn giản: càng giảm khoảng cách giữa nhu cầu thực tế và quyết định mua hàng, chúng ta càng khó tiêu tiền vô thức.
6. Một tủ quần áo nhỏ có thể cứu ngân sách lớn hơn bạn tưởng
Tôi từng rất thích thử các xu hướng mới. Một chiếc áo đang hot, một đôi giày giảm giá, một kiểu váy nhìn đẹp trên người khác… đều có thể trở thành lý do mua hàng.
Kết quả là tủ quần áo ngày càng đầy nhưng tôi vẫn có cảm giác “không có gì để mặc”.
Sau này tôi mới nhận ra mình thực sự chỉ thường xuyên sử dụng một nhóm rất nhỏ những món đồ thoải mái, vừa vặn và dễ phối.
Từ đó, tiêu chí mua quần áo của tôi thay đổi. Tôi không hỏi món đồ đó có đẹp không nữa, mà hỏi: “Tôi có thể mặc nó ít nhất 20-30 lần không?”
Nếu câu trả lời không chắc chắn, tôi không mua.
Một chiếc tủ gọn hơn không chỉ tiết kiệm diện tích. Nó còn giảm đáng kể số tiền dành cho những món đồ chỉ đem lại vài phút hứng thú.
Kiếm nhiều tiền vẫn quan trọng, nhưng giữ được tiền còn quan trọng không kém
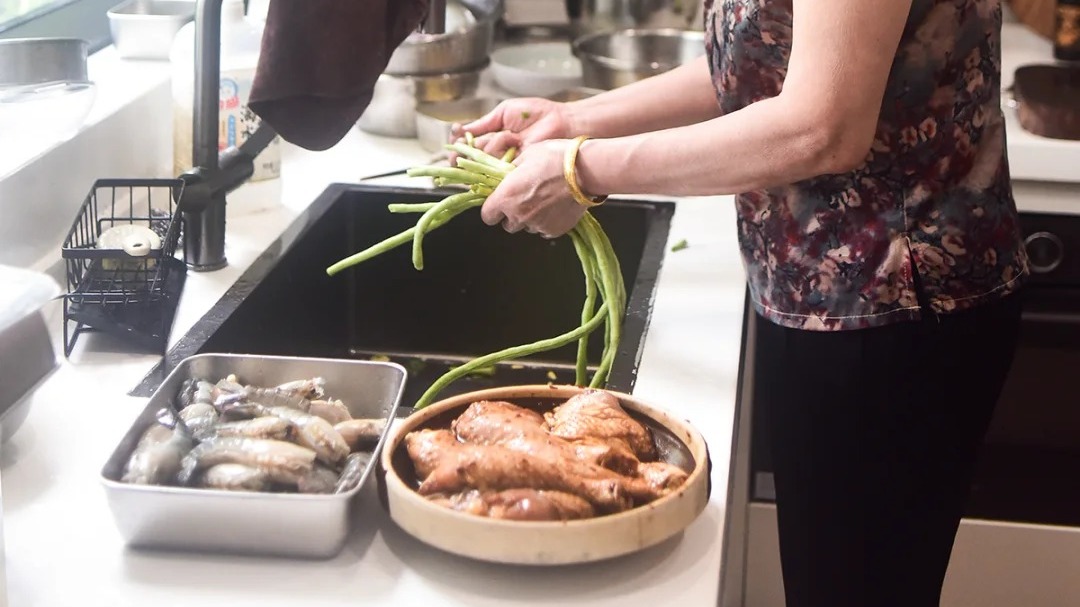
Sau cùng, tôi hiểu vì sao thế hệ trước có thể sống với ít lựa chọn hơn nhưng đôi khi lại có cảm giác tài chính chắc chắn hơn chúng ta.
Họ không nhất thiết biết đến những khái niệm như “lạm phát lối sống”, “chi tiêu cảm xúc” hay “tối ưu dòng tiền”. Nhưng nhiều thói quen của họ tự nhiên tạo ra một khoảng cách giữa thu nhập và chi tiêu.
Và chính khoảng cách đó mới tạo thành tiền tiết kiệm.
Tự nấu một bữa cơm, mang theo chai nước, sửa lại một món đồ, không mua chiếc áo thứ 20 hay đi siêu thị với danh sách có sẵn nghe đều quá nhỏ để gọi là chiến lược tài chính.
Nhưng tài chính cá nhân hiếm khi thay đổi chỉ nhờ một quyết định thật lớn. Nó thường thay đổi từ hàng trăm quyết định rất nhỏ được lặp lại mỗi ngày.
Có lẽ vì thế, khi chi phí sống ngày càng cao và việc tiêu tiền ngày càng dễ dàng, những thói quen từng bị coi là “lỗi thời” lại trở nên đáng giá.
Không phải vì chúng khiến chúng ta tiêu ít bằng mọi giá, mà vì chúng giúp chúng ta biết rõ tiền của mình đang đi đâu — và quan trọng hơn, biết lúc nào không cần phải tiêu.